

ویژگی آدانیوم
ایجاد تشریفات
مشخص کنید هر پرداخت را چه کسانی تأیید و امضا کنند؛ دستور پرداخت به کارتابل هر نفر میرسد و تا کامل شدن امضاها ارسال نمیشود.
- نقش جدا برای امضاکننده، مشاهدهکننده و پرداختکننده

تأیید پرداخت، قبل و بعد از آدانیوم
همان امضاهای همیشگی، در یک مسیر شفاف.
با آدانیوم
- رسیدن دستور پرداخت به کارتابل هر امضاکننده
- وضعیت هر دستور، در یک نگاه
- نقش جدا برای ثبت، امضا و پرداخت
- ثبت کامل هر امضا با نام و زمان
بدون آدانیوم
- چرخیدن سند پرداخت روی میز مدیران
- پیگیری تلفنی وضعیت هر پرداخت
- ثبت و تأیید پرداخت به دست یک نفر
- جستوجوی سوابق امضا برای حسابرسی
ویژگیها
آنچه تشریفات آدانیوم را برای واحد مالی هلدینگها مناسب میکند.
تشریفات برای هر حساب
قاعدهی امضای هر حساب یک بار تعریف میشود و پرداختهای آن حساب از همان مسیر میروند.
امضای دیجیتال
دستور پرداخت را از اپلیکیشن امضا کنید؛ بدون رفتن به شعبه.
تأیید دونفرهی هر پرداخت
ثبتکننده و تأییدکنندهی هر پرداخت همیشه دو نفر جدا هستند.
دسترسی بر اساس نقش
هر کاربر فقط حسابها و کارهایی را میبیند که به نقشش مربوط است.
تشریفات جدا برای هر شرکت
هر شرکت زیرمجموعه امضاکنندگان خودش را دارد.
ثبت کامل رویدادها
هر ثبت، تأیید و امضا با نام کاربر و زمان دقیق ذخیره میشود.
امکانات
مسیر هر پرداخت، از ثبت تا امضا، در پنل آدانیوم.
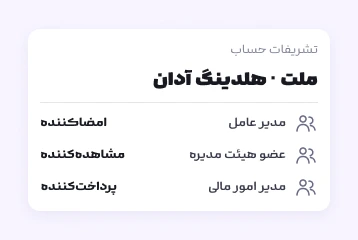
تعریف تشریفات برای هر حساب
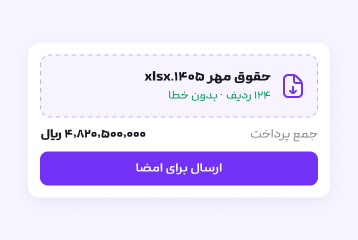
ثبت دستور پرداخت
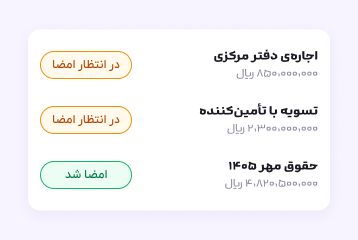
کارتابل امضا
کاربردهای تشریفات در شرکتها
هر پرداختی که به تأیید چند نفر نیاز دارد، از همین مسیر میگذرد و سابقهاش در آدانیوم میماند.
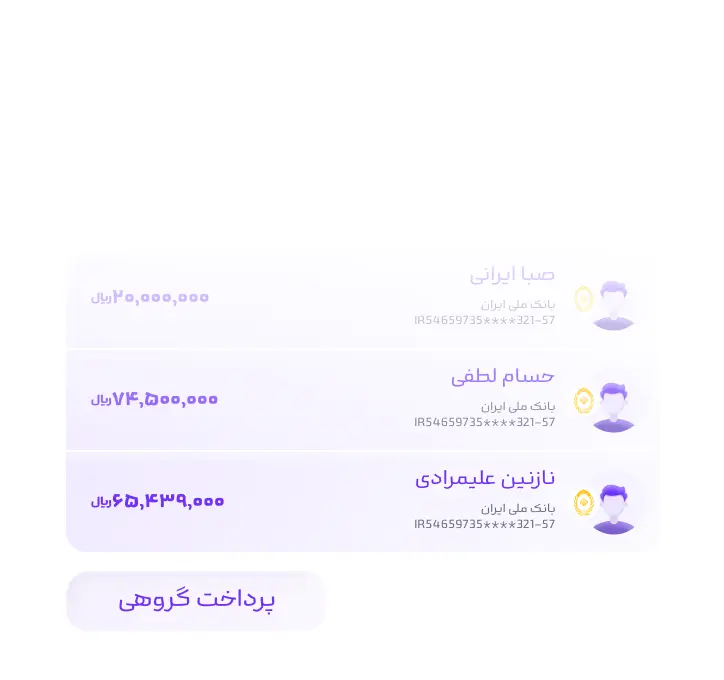
- امضای پرداخت گروهی حقوق
- امضای پرداختهای بینشرکتی
- نظارت هیئت مدیره
- تأیید تسویه با تأمینکنندگان
- تعریف امضاکننده برای هر حساب
- سوابق امضا برای حسابرسی

ایجاد تشریفات در آدانیوم
از ثبت تا امضا، در یک مسیر شفاف
پرسشهای متداول
قاعدهای که مشخص میکند هر پرداخت را چه کسانی تأیید و امضا کنند؛ دستور پرداخت تا کامل شدن امضاها ارسال نمیشود.
بله. برای هر شرکت زیرمجموعه و هر حساب مشخص میکنید چه کسانی پرداخت را تأیید و امضا کنند.
دستور پرداخت به کارتابل هر امضاکننده میرسد و او آن را با امضای دیجیتال در اپلیکیشن آدانیوم امضا میکند؛ بدون مراجعه به شعبه.
تأیید یعنی افراد مسئول، درخواست را در محدودهی اختیار خود بررسی و قبول کردهاند. امضا مرحلهی بعد است و تا امضاهای لازم کامل نشود، دستور به بانک نمیرود. تکمیل امضاها هم بهتنهایی به معنی انجام پرداخت نیست و نتیجه را باید از بانک پیگیری کرد.
بله. هر ثبت، تأیید و امضا با نام کاربر و زمان دقیق ذخیره میشود.
پایا، ساتنا، پل و پرداخت گروهی با فایل اکسل.
ویژگیهای آدانیوم
ویژگیهای دیگر آدانیوم که کنار بانکداری شرکتی به کارتان میآیند.
دستور پرداخت
ایجاد و مدیریت دستور پرداختهای گروهی، پایا و ساتنا تا هزاران ردیف.
ارتباط گسترده با شبکههای بانکی
همه بانکهای موردنیاز شرکت شما در یک جا. دسترسی سریع، امن و هوشمند به شبکه گسترده بانکی.
ایجاد تشریفات
از ثبت دستور پرداخت تا تأیید و امضا، همه چیز در یک مسیر شفاف انجام میشود.
یکچارچهسازی از طریق API
با اتصال مستقیم از طریق API، مدیریت تمام حسابهای بانکی شرکت شما در یک بستر واحد امکانپذیر است.
مقاله
گردش تأیید پرداخت چیست؟ راهکار مدیریت و کنترل پرداختهای سازمانی

گردش تأیید پرداخت چیست؟
گردش تأیید پرداخت مجموعه مراحلی است که یک درخواست پرداخت از ثبت اولیه تا بررسی، دریافت تأییدها و امضاهای لازم، ارسال به بانک و پیگیری نتیجه طی میکند. افراد در هر مرحله، متناسب با مسئولیت و سطح دسترسی خود، درخواست را بررسی، تأیید یا رد میکنند یا برای اصلاح بازمیگردانند. تعداد و ترتیب مراحل به ساختار سازمان، مبلغ پرداخت، نوع تراکنش و اختیارات افراد بستگی دارد. برای مثال، یک سازمان ممکن است مسیر زیر را تعریف کند:- کارشناس مالی درخواست پرداخت را ثبت میکند.
- مسئول مربوط، اطلاعات و مستندات را بررسی میکند.
- مدیر مالی در محدوده اختیار خود، پرداخت را تأیید میکند.
- صاحبان امضای مجاز، دستور پرداخت را طبق الزامات حساب امضا میکنند.
- دستور پرداخت برای اجرا به بانک ارسال میشود.
- نتیجه بانکی بررسی و ثبت میشود.
چرا سازمانها به گردش تأیید پرداخت نیاز دارند؟
کاهش احتمال خطا پیش از ارسال به بانک
بررسی مبلغ، حساب مبدأ، مشخصات دریافتکننده و اسناد پرداخت، فرصتی برای شناسایی اشتباهها پیش از ارسال دستور به بانک ایجاد میکند. برای مثال، بررسیکننده میتواند مغایرت مبلغ درخواست با فاکتور را شناسایی و آن را برای اصلاح بازگرداند. البته افزایش تعداد تأییدها بهتنهایی مانع خطا نمیشود؛ باید مشخص باشد هر فرد دقیقاً چه مواردی را کنترل میکند.روشنشدن وضعیت و مسئول هر درخواست
تیم مالی باید بتواند تشخیص دهد درخواست در انتظار بررسی چه کسی است، چرا برگشت خورده و چه اقدامی برای ادامه آن لازم است. ثبت وضعیت و سابقه اقدامات، پیگیری را سادهتر میکند.تفکیک اختیارات کاربران
اختیار ثبت درخواست با اختیار تأیید، امضا یا ارسال به بانک یکسان نیست. برای نمونه، کارشناس مالی ممکن است مجاز به ثبت پرداخت باشد، اما نتواند همان درخواست را امضا کند. این اختیارات باید متناسب با مسئولیت افراد و ضوابط سازمان تعریف شوند.شناسایی علت تأخیرها
وقتی زمان ورود و خروج درخواست از هر مرحله ثبت شود، میتوان مشخص کرد تأخیر مربوط به نقص مدارک، انتظار برای تأیید، امضا یا دریافت نتیجه بانکی است. این اطلاعات به اصلاح فرایند کمک میکند.مراحل اصلی گردش تأیید پرداخت سازمانی
۱. ثبت درخواست پرداخت
کارشناس مالی یا فرد مسئول، اطلاعات درخواست را ثبت میکند. اطلاعات ضروری معمولاً شامل موارد زیر است:- نام شرکت پرداختکننده و حساب مبدأ؛
- نام و مشخصات بانکی دریافتکننده؛
- مبلغ و واحد پول؛
- علت پرداخت و تاریخ موردنیاز؛
- اسناد مرتبط، مانند فاکتور یا قرارداد؛
- شناسه یا مرجع درخواست برای پیگیری بعدی.
۲. بررسی اطلاعات و مستندات
فرد مسئول، درخواست را با اسناد و تعهدات سازمان تطبیق میدهد. مبلغ، دریافتکننده، حساب مبدأ و احتمال ثبت تکراری درخواست از مواردی هستند که باید بررسی شوند. اگر اطلاعات ناقص یا نادرست است، درخواست با توضیح مشخص برای اصلاح بازگردانده شود تا ثبتکننده بداند چه چیزی باید تغییر کند.۳. دریافت تأییدهای داخلی
پس از بررسی اطلاعات، درخواست برای افراد دارای اختیار ارسال میشود. مسیر تأیید میتواند بر اساس مبلغ، شرکت، حساب مبدأ یا نوع هزینه متفاوت باشد. برای مثال، یک سازمان ممکن است پرداختهای مشخصی را به تأیید مدیر مالی و پرداختهای بالاتر از سقف تعیینشده را به تأیید فرد دیگری نیز مشروط کند. این یک الگوی پیشنهادی است و باید با ساختار واقعی سازمان تطبیق داده شود.۴. امضای دستور پرداخت
تأیید داخلی لزوماً به معنای تکمیل مجوز بانکی نیست. ممکن است پس از تأیید مدیر مالی، همچنان امضای صاحبان امضای مجاز لازم باشد. تعداد و ترکیب امضاها باید با اختیارات معتبر حساب و الزامات بانک هماهنگ باشد. روش انجام امضا نیز به امکانات سامانه و خدمات بانکی مورد استفاده بستگی دارد.۵. ارسال دستور به بانک
پس از تکمیل تأییدها و امضاهای لازم، دستور پرداخت از مسیر پشتیبانیشده به بانک ارسال میشود. در این مرحله باید امکان پیگیری ارسال و پاسخ بانک وجود داشته باشد. برای سازمانهایی که حسابهایشان در چند بانک قرار دارد، یک بستر چندبانکی میتواند مدیریت عملیات پشتیبانیشده را متمرکز کند. تفاوت گردآوری اطلاعات حسابها با اجرای عملیات را در مقاله تجمیع حساب و اتصال چندبانکی بخوانید.۶. بررسی نتیجه و ثبت وضعیت نهایی
ارسال دستور به بانک، بهتنهایی به معنی موفقیت پرداخت نیست. تیم مالی باید نتیجه را بر اساس پاسخ معتبر بانک و اطلاعات تراکنش بررسی کند. اگر نتیجه مشخص نیست، پیش از ارسال مجدد، وضعیت دستور قبلی را پیگیری کنید تا احتمال پرداخت تکراری کاهش پیدا کند. درخواستهای ناموفق یا نیازمند بررسی نیز باید مسئول پیگیری مشخص داشته باشند.نمونه تقسیم مسئولیت در یک درخواست پرداخت
این مثال فرضی، یک الگوی آموزشی برای مستندسازی فرایند است و به معنی تنظیمات آماده یا قابلیت تضمینشده آدانیوم نیست. نقشها و اختیارات باید با ضوابط سازمان و الزامات بانک تطبیق داده شوند.
| نقش | اقدام در این مثال | پرسش کنترلی |
|---|---|---|
| ثبتکننده | ثبت درخواست با مرجع فاکتور و شرکت پرداختکننده | آیا مدارک و اطلاعات ضروری کامل است؟ |
| بررسیکننده | تطبیق درخواست با اسناد و بررسی ثبت تکراری | آیا مبلغ، دریافتکننده و حساب مبدأ با مدارک سازگار است؟ |
| تأییدکننده داخلی | تأیید یا رد در محدوده اختیار تعریفشده | آیا این درخواست در حدود اختیار این فرد قرار دارد؟ |
| صاحب امضای مجاز | امضای دستور طبق اختیارات معتبر حساب | آیا ترکیب امضاهای لازم تکمیل شده است؟ |
| مسئول پیگیری | بررسی ارسال و نتیجه بانکی | آیا وضعیت نهایی روشن است یا به پیگیری نیاز دارد؟ |
برای استفاده از این الگو، عنوان هر نقش را با مسئول واقعی آن در سازمان جایگزین کنید. مسیر اصلاح اطلاعات، غیبت افراد و درخواست دارای نتیجه نامشخص را نیز مشخص کنید. تقسیم مسئولیت بهتنهایی اجرای این کنترلها در نرمافزار را تضمین نمیکند.
تفاوت تأیید، امضا و نتیجه بانکی چیست؟
| مرحله | معنا | آیا پرداخت انجام شده است؟ |
|---|---|---|
| ثبت درخواست | اطلاعات پرداخت وارد فرایند شده است. | خیر؛ درخواست هنوز باید مراحل لازم را طی کند. |
| تأیید داخلی | افراد مسئول، درخواست را در محدوده اختیار خود تأیید کردهاند. | خیر؛ ممکن است امضا و ارسال بانکی باقی مانده باشد. |
| تکمیل امضاها | امضاهای موردنیاز دستور پرداخت تکمیل شدهاند. | بهتنهایی نشاندهنده اجرای پرداخت نیست. |
| ارسال به بانک | دستور برای انجام عملیات بانکی ارسال شده است. | نتیجه باید از بانک پیگیری شود. |
| دریافت نتیجه بانکی | وضعیت عملیات بر اساس پاسخ بانک مشخص میشود. | باید مفهوم وضعیت اعلامشده و اطلاعات تراکنش بررسی شود. |
چالشهای رایج و مواردی که باید بررسی شوند
- پراکندگی درخواستها و اسناد: برای هر پرداخت، مرجع مشخصی تعیین کنید تا اطلاعات، مدارک و سابقه بررسی قابل پیگیری باشند.
- نامشخصبودن مسئول مرحله بعد: مسئول رسیدگی و روش ارجاع درخواست را از قبل تعیین کنید.
- انتخاب نادرست شرکت یا حساب مبدأ: نام شرکت و مشخصات حساب را هنگام ثبت، بررسی و امضا کنترل کنید.
- تغییر اطلاعات پس از تأیید: مشخص کنید تغییر مبلغ، دریافتکننده یا حساب مبدأ چگونه ثبت میشود و چه زمانی به تأیید مجدد نیاز دارد.
- نبود فرد تأییدکننده: مسیر جایگزین را مطابق اختیارات معتبر سازمان و امکانات سامانه مشخص کنید.
- نامشخصبودن نتیجه بانکی: مسئول پیگیری و روش بررسی وضعیت را تعیین کنید؛ درخواست بدون نتیجه روشن را رها نکنید.
نقش راهکارهای چندبانکی در مدیریت پرداختها
سامانه بانکداری شرکتی یک بانک میتواند امکاناتی برای مدیریت حسابها و پرداختهای همان بانک ارائه دهد. وقتی سازمان با چند بانک کار میکند، راهکار چندبانکی میتواند دسترسی به اطلاعات و عملیات پشتیبانیشده را در یک محیط متمرکز کند. دامنه این یکپارچگی به اتصال هر بانک، نوع خدمت و دسترسیهای سازمان بستگی دارد. وجود داشبورد متمرکز بهتنهایی به این معنا نیست که همه مسیرهای پرداخت و روشهای امضا در تمام بانکها قابل استفادهاند. برای شناخت بیشتر روش اتصال سامانههای سازمانی به بانکها، مقاله مولتی بانکینگ سازمانی چیست و API چه نقشی در آن دارد؟ را بخوانید.اگر دستورهای پرداخت را بهصورت گروهی آماده میکنید، راهنمای پرداخت گروهی با اکسل در آدانیوم مراحل آمادهسازی و بارگذاری فایل، استعلام شبا و نمایش خطای هر ردیف و گردش دستورهای پرداخت طبق تشریفات امضای شرکت را توضیح میدهد.
آدانیوم چگونه به مدیریت گردش تأیید پرداخت کمک میکند؟
آدانیوم پلتفرمی برای مدیریت متمرکز عملیات بانکی سازمانها و حسابهای چندبانکی است. مدیریت دستورات پرداخت، نقش کاربران و مراحل تأیید و امضا از موضوعاتی است که میتوانید در ارزیابی این راهکار بررسی کنید. برای بررسی تناسب آدانیوم با سازمان خود، یک سناریوی واقعی آماده کنید: درخواست از کدام شرکت و حساب ثبت میشود، چه افرادی باید آن را بررسی و امضا کنند و نتیجه بانکی چگونه باید پیگیری شود؟ در جلسه دمو، پوشش بانکهای موردنیاز، پرداختهای تکی و گروهی، مسیرهای پرداخت، الزامات امضا، سطوح دسترسی و گزارش وضعیت را بر اساس همین سناریو بررسی کنید. امکانات قابل استفاده به خدمات پشتیبانیشده و نحوه پیادهسازی بستگی دارد.چکلیست طراحی گردش تأیید پرداخت
- نقش ثبتکننده، بررسیکننده، تأییدکننده و امضاکننده مشخص است.
- اختیار هر فرد برای شرکتها و حسابهای موردنظر تعریف شده است.
- اطلاعات و مدارک ضروری هر درخواست مشخص است.
- مسیر تأیید بر اساس مبلغ و نوع پرداخت تعریف شده است.
- نحوه اصلاح درخواست و تأیید مجدد تغییرات مشخص است.
- برای غیبت افراد و درخواستهای فوری، مسیر مجاز تعیین شده است.
- وضعیت تأیید داخلی از ارسال و نتیجه بانکی جداست.
- برای درخواستهای ناموفق یا دارای وضعیت نامشخص، مسئول پیگیری وجود دارد.
- سابقه اقدامات و تغییرات قابل بررسی است.
- دسترسی کاربران هنگام تغییر مسئولیت یا خروج از سازمان بازبینی میشود.