

تجمیع حسابهای بانکی چیست؟
تجمیع حسابهای بانکی به معنای گردآوری اطلاعات حسابهای مختلف و نمایش آنها در یک محیط واحد است. بهجای ورود جداگانه به سامانه هر بانک، میتوان مانده، گردش حساب و تراکنشهای حسابهای متصل را در یک داشبورد مشاهده کرد. نوع اطلاعات و زمان بهروزرسانی آنها به امکانات سامانه و اتصال هر بانک بستگی دارد.
برای شرکتها و هلدینگهایی که در چند بانک حساب دارند، این یکپارچگی میتواند بررسی منابع نقدی و پیگیری عملیات مالی را سادهتر کند. اتصال چندبانکی، بسته به خدمات پشتیبانیشده، میتواند علاوه بر دریافت اطلاعات، انجام برخی عملیات بانکی را نیز پوشش دهد.
آیا تجمیع حساب به معنای انتقال پول به یک حساب است؟
خیر؛ منظور از تجمیع حساب در این مقاله، یکپارچهسازی اطلاعات و مدیریت حسابها است. نمایش چند حساب در یک داشبورد، بهخودیخود موجودی آنها را جابهجا نمیکند، حسابها را ادغام نمیکند و مالکیت آنها را تغییر نمیدهد. انتقال وجه، عملیاتی جداگانه است که به مجوزها و امکانات بانکی نیاز دارد.
چرا تجمیع حسابهای بانکی برای شرکتها مهم است؟
- دید متمرکز بر منابع نقدی: واحد مالی میتواند مانده حسابهای متصل را کنار هم بررسی کند و برای پرداختهای پیش رو تصمیم بگیرد؛ زمان آخرین بهروزرسانی اطلاعات نیز باید مشخص باشد.
- کاهش جمعآوری دستی اطلاعات: دریافت یکپارچه دادهها میتواند نیاز به ورود جداگانه به سامانه بانکها و ترکیب فایلهای مختلف را کاهش دهد.
- پیگیری سادهتر تراکنشها: مشاهده اطلاعات حسابها در یک محیط، بررسی گردش وجوه و تهیه گزارش را آسانتر میکند.
- تفکیک مسئولیتها: در صورت پشتیبانی سامانه، میتوان دسترسی کاربران را متناسب با شرکت، حساب و وظیفه آنها تنظیم کرد.
در گروههای چندشرکتی، مشاهده مجموع ماندهها باید همراه با تفکیک مالکیت حسابها باشد. موجودی حساب یک شرکت، لزوماً منبع قابلاستفاده برای شرکت دیگر نیست. راهنمای مدیریت حسابهای شرکتهای زیرمجموعه به این موضوع میپردازد.
همچنین تجمیع اطلاعات بانکی بهتنهایی به معنای تطبیق آنها با دفاتر حسابداری نیست. برای بررسی اختلافها، راهنمای مغایرتگیری بانکی را بخوانید.
اتصال چندبانکی چیست و چه تفاوتی با تجمیع حساب دارد؟
اتصال چندبانکی، ارتباط یک سامانه مالی با چند بانک برای دریافت اطلاعات یا انجام عملیات پشتیبانیشده است. تجمیع حساب بیشتر بر گردآوری و نمایش اطلاعات تمرکز دارد؛ اتصال چندبانکی زیرساخت ارتباط با بانکها را فراهم میکند و ممکن است خدمات عملیاتی مانند ارسال پرداخت را نیز پوشش دهد.
| موضوع | تجمیع اطلاعات حسابها | اتصال چندبانکی |
|---|---|---|
| تمرکز اصلی | گردآوری و مشاهده اطلاعات حسابها | برقراری ارتباط سامانه با چند بانک |
| مشاهده مانده و تراکنشها | در محدوده دادههای دریافتشده | در صورت پشتیبانی اتصال هر بانک |
| انجام پرداخت | صرف تجمیع اطلاعات، امکان پرداخت ایجاد نمیکند | در صورت پشتیبانی بانک و سامانه و وجود مجوز لازم |
| انتقال موجودی حسابها | بهصورت خودکار انجام نمیشود | نیازمند ثبت عملیات و طی مراحل مجاز پرداخت است |
یک مثال از مدیریت حسابهای شرکت در چند بانک
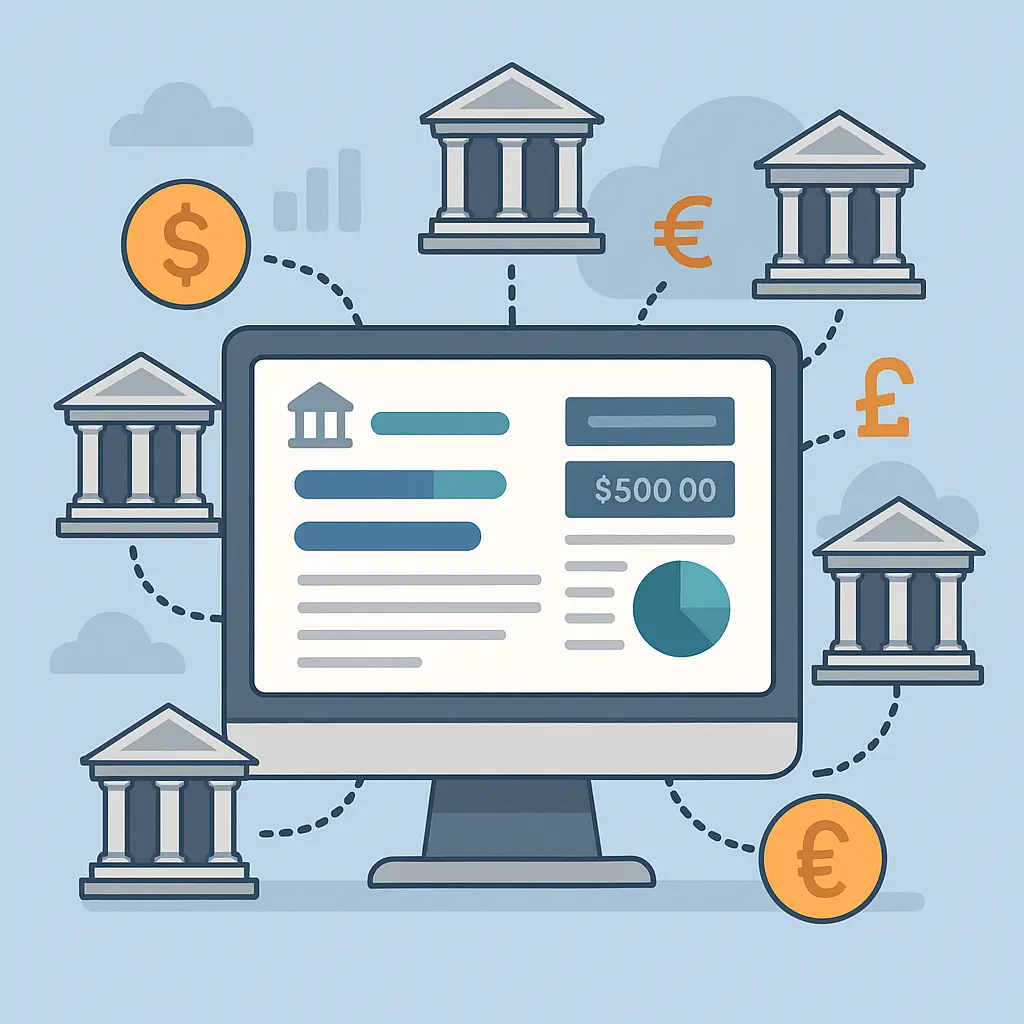
فرض کنید یک شرکت برای دریافت وجه مشتریان، پرداخت حقوق و تسویه با تأمینکنندگان، در سه بانک حساب دارد. پیش از آمادهسازی پرداختها، کارشناس مالی باید مانده و تراکنشهای هر حساب را بررسی کند.
با تجمیع اطلاعات حسابهای متصل، این بررسی میتواند در یک محیط انجام شود. مدیر مالی ماندهها را همراه با زمان بهروزرسانی میبیند و حساب مناسب برای پرداخت را مشخص میکند. اگر سامانه از پرداخت در بانک موردنظر پشتیبانی کند، درخواست میتواند پس از بررسی، تأیید و امضای افراد مجاز ارسال شود.
بنابراین مشاهده مانده، آمادهسازی پرداخت، تأیید و اجرای بانکی مراحل متفاوتی هستند. برای آشنایی با این مراحل، راهنمای گردش تأیید پرداخت سازمانی را مطالعه کنید.
پیش از انتخاب سامانه تجمیع حساب چه چیزهایی را بررسی کنیم؟
- بانکها و حسابهای قابل اتصال: آیا بانکها و نوع حسابهای موردنیاز سازمان پشتیبانی میشوند؟
- اطلاعات قابل دریافت: مانده، گردش حساب و جزئیات تراکنشها با چه دامنهای در دسترس هستند؟
- زمان بهروزرسانی: اطلاعات چه زمانی دریافت شدهاند و قطعی یا تأخیر اتصال چگونه مشخص میشود؟
- تفکیک شرکتها و دسترسیها: آیا کاربران فقط اطلاعات و عملیات مجاز خود را میبینند؟
- دامنه خدمات پرداخت: چه نوع پرداختهایی در هر بانک پشتیبانی میشود و مراحل تأیید و امضا چیست؟
- گزارش و اتصال به نرمافزار مالی: چه خروجیها یا روشهای اتصالی ارائه میشود؟
- امنیت و پشتیبانی: روش احراز هویت، ثبت فعالیت کاربران، مجوزهای اتصال و رسیدگی به خطاها چگونه است؟
وجود یک قابلیت در یک بانک، به معنای ارائه همان قابلیت در تمام بانکهای متصل نیست. دامنه خدمات باید برای بانکهای موردنیاز سازمان جداگانه بررسی شود.
نقش آدانیوم در تجمیع حساب و مدیریت چندبانکی
آدانیوم یک پلتفرم چندبانکی شرکتی است که به سازمانها کمک میکند حسابهای متصل، اطلاعات بانکی و عملیات پشتیبانیشده را در یک محیط متمرکز مدیریت کنند.
- مشاهده یکپارچه حسابها: بررسی مانده و تراکنشهای حسابهای متصل، متناسب با اطلاعات دریافتی از بانکها.
- مدیریت دسترسی کاربران: تعیین دسترسی متناسب با مسئولیت افراد و ساختار شرکتها.
- مدیریت دستورهای پرداخت: پیگیری مراحل ثبت، تأیید و امضا در محدوده خدمات پشتیبانیشده.
- گزارشگیری: استفاده از گزارشها و اطلاعات موجود برای پیگیری عملیات مالی سازمان.
آدانیوم جایگزین بانک نیست و اتصال به آن به معنای پشتیبانی از همه بانکها یا تمام خدمات بانکی نیست. پیش از استفاده، بانکهای موردنیاز، امکانات هر اتصال و فرایندهای سازمان بررسی میشوند.
برای آشنایی با چارچوب گستردهتر این خدمات، مقاله بانکداری شرکتی چیست؟ را بخوانید.
پرسشهای متداول درباره تجمیع حسابهای بانکی
آیا میتوان حسابهای چند شرکت را کنار هم مشاهده کرد؟
در صورت پشتیبانی سامانه و وجود مجوزهای لازم، این امکان میتواند فراهم باشد؛ اما اطلاعات، مالکیت حسابها و دسترسی کاربران باید به تفکیک شرکت حفظ شوند.
آیا اطلاعات حسابها همیشه لحظهای است؟
لزوماً خیر. زمان دریافت و بهروزرسانی اطلاعات به سرویس بانک و روش اتصال بستگی دارد. هنگام تصمیمگیری باید زمان آخرین بهروزرسانی بررسی شود.
آیا برای اتصال چندبانکی باید نرمافزار حسابداری را عوض کنیم؟
الزاماً خیر؛ امکان استفاده مستقل یا اتصال به نرمافزار موجود، به امکانات سامانه، نرمافزار مالی و نیاز سازمان بستگی دارد و باید پیش از اجرا بررسی شود.
بررسی راهکار چندبانکی برای سازمان شما
اگر تیم مالی شما برای بررسی حسابها و پیگیری پرداختها میان چند سامانه جابهجا میشود، ابتدا بانکها، حسابها و عملیات موردنیاز را مشخص کنید. در جلسه دمو آدانیوم میتوانید تناسب امکانات پلتفرم با این نیازها را بررسی کنید.
