

اینترنت بانک حقوقی سامانه اینترنتی بانک برای مدیریت حسابهای اشخاص حقوقی مانند شرکتها، مؤسسات و سازمانها و در برخی بانکها حسابهای مشترک است. تفاوت اصلی آن با اینترنت بانک شخصی، امکان تعریف دسترسیهای چندنفره و اجرای پرداختها بر اساس صاحبان امضای مجاز حساب است.
اینترنت بانک اشخاص حقوقی به تیم مالی کمک میکند بدون مراجعه مکرر به شعبه، مانده حساب را بررسی کند، صورتحساب بگیرد و دستور انتقال وجه ثبت کند. در شرکتهایی که با یک بانک کار میکنند، این سامانه معمولاً بخش مهمی از نیازهای روزمره خزانهداری را پوشش میدهد.
اما وقتی حسابهای شرکت در چند بانک پراکنده باشد، مدیریت اطلاعات و پرداختها پیچیدهتر میشود. در چنین شرایطی باید تفاوت خدمات هر بانک با ابزارهای مدیریت متمرکز حسابهای بانکی را شناخت.
اینترنت بانک حقوقی چیست؟
اینترنت بانک حقوقی یا اینترنت بانک شرکتی، نسخهای از خدمات بانکداری اینترنتی است که برای حسابهای متعلق به اشخاص حقوقی طراحی شده است.
در حساب شخصی، معمولاً صاحب حساب خودش عملیات بانکی را انجام میدهد. اما در حساب یک شرکت، اختیار مشاهده اطلاعات، ثبت دستور پرداخت و تأیید نهایی ممکن است میان افراد مختلف تقسیم شده باشد.
برای مثال، ساختار دسترسی در یک شرکت میتواند چنین باشد:
- کارشناس مالی: مشاهده گردش حساب و آمادهسازی دستور پرداخت
- خزانهدار: بررسی مانده حساب و کنترل اطلاعات پرداخت
- مدیر مالی: بررسی و تأیید دستورهای پرداخت
- صاحبان امضای مجاز: امضای پرداخت مطابق مدارک ثبتی و اختیارات ثبتشده نزد بانک
البته همه بانکها چنین تقسیمبندی دقیقی ندارند. سطح دسترسی کاربران و نحوه اعمال امضا به امکانات سامانه و تنظیمات حساب وابسته است.
این خدمت بخشی از بانکداری شرکتی است. بانکداری شرکتی مفهوم گستردهتری دارد و میتواند خدماتی مانند تأمین مالی، مدیریت وجوه و ضمانتنامههای بانکی را نیز در بر بگیرد.
امکانات اینترنت بانک حقوقی
امکانات اینترنت بانک حقوقی از بانکی به بانک دیگر متفاوت است. بعضی سامانهها بیشتر روی مشاهده حساب و انتقال وجه تمرکز دارند و بعضی دیگر خدمات تخصصی برای مدیریت پرداختهای شرکتی ارائه میکنند.
مشاهده مانده و دریافت صورتحساب
پایهایترین قابلیت اینترنت بانک اشخاص حقوقی، دسترسی به اطلاعات حساب است.
کاربر مجاز میتواند مانده حساب را مشاهده کند، تراکنشها را بر اساس بازه زمانی بررسی کند و در صورت پشتیبانی بانک، خروجی صورتحساب دریافت کند.
این قابلیت برای کنترل دریافتها، بررسی پرداختهای انجامشده و مغایرتگیری بانکی کاربرد دارد.
انتقال وجه از طریق پایا و ساتنا
بسیاری از سامانههای اینترنت بانک حقوقی امکان ثبت دستور انتقال وجه از طریق پایا و ساتنا را فراهم میکنند.
نوع انتقال، زمان پردازش، محدودیتهای مبلغی و شرایط تأیید تابع مقررات جاری و خدمات همان بانک است.
در شرکتها، ثبت دستور پرداخت ممکن است با اجرای نهایی آن متفاوت باشد. یعنی یک کاربر دستور را آماده کند و کاربران مجاز دیگری آن را تأیید یا امضا کنند.
پرداخت گروهی
برخی بانکها امکان ثبت چند دستور پرداخت در قالب یک عملیات گروهی را ارائه میدهند.
این قابلیت برای پرداخت حقوق کارکنان یا تسویه با تأمینکنندگان مفید است. بااینحال، قالب فایل ورودی، نحوه کنترل اطلاعات و پشتیبانی از پرداخت گروهی در بانکها یکسان نیست.
برای آشنایی با روش آمادهسازی فایل پرداخت، راهنمای پرداخت گروهی با اکسل کاربردی است.
تعریف کاربران و سطوح دسترسی
در سامانههای شرکتی پیشرفتهتر، میتوان برای کاربران مختلف نقشهای متفاوت تعریف کرد؛ برای مثال، دسترسی مشاهده اطلاعات بدون امکان انجام پرداخت.
هدف این تفکیک، جلوگیری از تمرکز تمام اختیارات مالی در یک حساب کاربری است.
کارتابل تأیید و امضای چندنفره
یکی از مهمترین تفاوتهای اینترنت بانک حقوقی با نسخه شخصی، پشتیبانی از تشریفات امضای شرکت است.
در سامانههای دارای این قابلیت، دستور پرداخت میتواند ابتدا در کارتابل تأیید قرار بگیرد و پس از دریافت امضاهای لازم، برای اجرا ارسال شود.
جزئیات این فرایند به صاحبان امضای مجاز، تنظیمات بانک و نوع حساب بستگی دارد. توضیحات بیشتر در راهنمای گردش تأیید پرداخت سازمانی آمده است.
ابزارهای ورود و تأیید هویت
بانک ممکن است از رمز یکبارمصرف، توکن سختافزاری، رمزساز نرمافزاری یا روشهای احراز هویت دیگر استفاده کند.
نکته: وجود یک قابلیت در اینترنت بانک حقوقی یک بانک، به معنی ارائه همان قابلیت در بانک دیگر نیست.
تفاوت اینترنت بانک حقیقی و حقوقی
تفاوت اینترنت بانک حقیقی و حقوقی فقط به نوع حساب محدود نمیشود. ساختار کاربران، اختیارات پرداخت و روش تأیید عملیات نیز میتواند متفاوت باشد.
| معیار | اینترنت بانک حقیقی | اینترنت بانک حقوقی |
|---|---|---|
| صاحب حساب | شخص حقیقی | شرکت، مؤسسه یا سازمان |
| کاربران | معمولاً صاحب حساب | امکان تعریف چند کاربر مجاز |
| امضای پرداخت | معمولاً تأیید صاحب حساب | مطابق صاحبان امضای مجاز و قواعد بانک |
| سطوح دسترسی | عمدتاً شخصی | امکان تفکیک مشاهده، ثبت و تأیید |
| سقف انتقال | تابع مقررات و نوع خدمت | تابع مقررات، نوع حساب و اختیارات ثبتشده |
| روش ورود | رمز و روشهای احراز هویت شخصی | رمز، توکن یا ابزارهای تعیینشده برای کاربران سازمانی |
| کاربرد اصلی | امور بانکی فردی | عملیات مالی شرکت و خزانهداری |
نکته مهم این است که حقوقی بودن حساب لزوماً به معنی بالاتر بودن سقف انتقال وجه نیست. محدودیتها باید بر اساس مقررات جاری و شرایط خدمات همان بانک بررسی شوند.
همچنین بعضی حسابهای مشترک ممکن است از سازوکارهای مشابه برای تعیین اختیارات استفاده کنند؛ اما خدمات اینترنتی آنها الزاماً با حساب اشخاص حقوقی یکسان نیست.
نحوه فعالسازی اینترنت بانک حقوقی
فعالسازی اینترنت بانک حقوقی معمولاً به احراز هویت شرکت و شناسایی صاحبان امضای مجاز نیاز دارد. روند کلی در بسیاری از بانکها مشابه است، اما مدارک و مراحل دقیق را باید از همان بانک استعلام کرد.
مراحل کلی فعالسازی
- مراجعه به شعبه یا مسیر اعلامشده بانک: نماینده مجاز شرکت درخواست فعالسازی خدمات اینترنت بانک حقوقی را ثبت میکند. برخی بانکها ممکن است مراحل مشخصی را غیرحضوری انجام دهند.
- ارائه مدارک ثبتی شرکت: مدارکی مانند شناسه ملی، آگهی تأسیس و آخرین آگهی تغییرات مرتبط با مدیران و صاحبان امضا ممکن است درخواست شود.
- معرفی کاربران و اختیارات: شرکت مشخص میکند چه افرادی به حساب دسترسی داشته باشند و هر فرد مجاز به انجام چه عملیاتی باشد.
- ثبت تشریفات امضا: در صورت پشتیبانی سامانه، نحوه تأیید پرداختها بر اساس اختیارات صاحبان امضای مجاز تنظیم میشود.
- دریافت ابزار ورود: کاربران بر اساس روش بانک، اطلاعات ورود یا ابزار تأیید هویت خود را دریافت و فعال میکنند.
- بررسی دسترسیها: بهتر است پیش از شروع عملیات روزمره، حسابهای قابل مشاهده و نقشهای کاربران کنترل شوند.
چه مدارکی ممکن است لازم باشد؟
معمولاً مدارک هویتی نمایندگان مجاز، اسناد ثبتی شرکت، آخرین تغییرات صاحبان امضا و فرمهای درخواست خدمات بانکی مطرح هستند.
بااینحال، این فهرست قطعی نیست. بانک ممکن است بر اساس نوع شرکت و حساب، مدارک تکمیلی درخواست کند.
پیشنهاد: قبل از مراجعه، از شعبه درباره مدارک لازم، حضور صاحبان امضا، ابزارهای ورود و امکان تعریف کاربران با اختیارات متفاوت سؤال کنید.
اینترنت بانک حقوقی بانکهای ایران
بانکهای مختلف ایران خدمات بانکداری اینترنتی را با نامها و سامانههای متفاوت ارائه میکنند. بعضی از آنها برای مشتریان شرکتی پنل اختصاصی دارند و بعضی خدمات حقوقی را در سامانه عمومی اینترنت بانک ارائه میدهند.
از آنجا که نشانی سامانههای بانکی ممکن است تغییر کند، درج یک نشانی تأییدنشده در مقاله میتواند کاربران را با خطر امنیتی روبهرو کند.
جدول زیر سامانههایی را نشان میدهد که خود بانک در وبسایت رسمیاش برای اشخاص حقوقی معرفی کرده است. همه نشانیها از همان وبسایتها باز و بررسی شدهاند.
| بانک | نام سامانه | نشانی ورود |
|---|---|---|
| بانک ملی | بانکداری سازمانی بانک ملی | my.bmi.ir |
| بانک ملت | بانکداری اینترنتی اشخاص حقوقی | biz.bankmellat.ir |
| بانک صادرات | اینترنت بانک سپهر ویژه اشخاص حقوقی و حسابهای مشترک (BIB) | bib.bsi.ir |
| بانک تجارت | بانکداری اینترنتی اشخاص حقیقی، حقوقی و حساب مشترک | ib.tejaratbank.ir |
| بانک تجارت | بانکداری اینترنتی اشخاص حقوقی ارزنده | cb.tejaratbank.ir |
| بانک سامان | نتبانک شرکتی | ib.sb24.com |
| بانک توسعه صادرات | اینترنت بانک اشخاص حقوقی سفیر (BIB) | bibsafir.edbi.ir |
| بانک مسکن | اینترنت بانک (اشخاص حقیقی و حقوقی) | ibn.bank-maskan.ir |
| بانک پارسیان | سامانه پارس؛ بانکداری شرکتی مشتریان ویژه | ipbpars.parsian-bank.ir |
نشانیها در تاریخ ۱۲ آبان ۱۴۰۵ بررسی شدهاند؛ برای امنیت، نشانی را همیشه از سایت رسمی بانک باز کنید و از لینکهای پیامک، شبکههای اجتماعی یا سایتهای واسط وارد نشوید. اگر بانک شما در این جدول نیست، نشانی اینترنت بانک حقوقی را از وبسایت رسمی همان بانک یا از شعبه بپرسید.
وقتی شرکت با چند بانک کار میکند: محدودیتهای اینترنت بانک حقوقی
اینترنت بانک حقوقی ابزار مهم و کارآمدی برای مدیریت حسابهای یک بانک است. محدودیت اصلی زمانی ظاهر میشود که شرکت بخواهد عملیات مالی چند بانک را همزمان کنترل کند.
اینترنت بانک هر بانک فقط خدمات همان بانک را ارائه میدهد.
در نتیجه، مدیر مالی برای مشاهده وضعیت تمام حسابهای شرکت ممکن است ناچار شود اطلاعات چند سامانه جداگانه را کنار هم قرار دهد.
یک مثال عملی از شرکت چهاربانکی
فرض کنید یک شرکت پخش، حسابهای بانکی خود را در چهار بانک نگهداری میکند:
- بانک اول برای دریافت وجه از مشتریان
- بانک دوم برای پرداخت حقوق و مزایا
- بانک سوم برای تسویه با تأمینکنندگان
- بانک چهارم برای بخشی از عملیات جاری شرکت
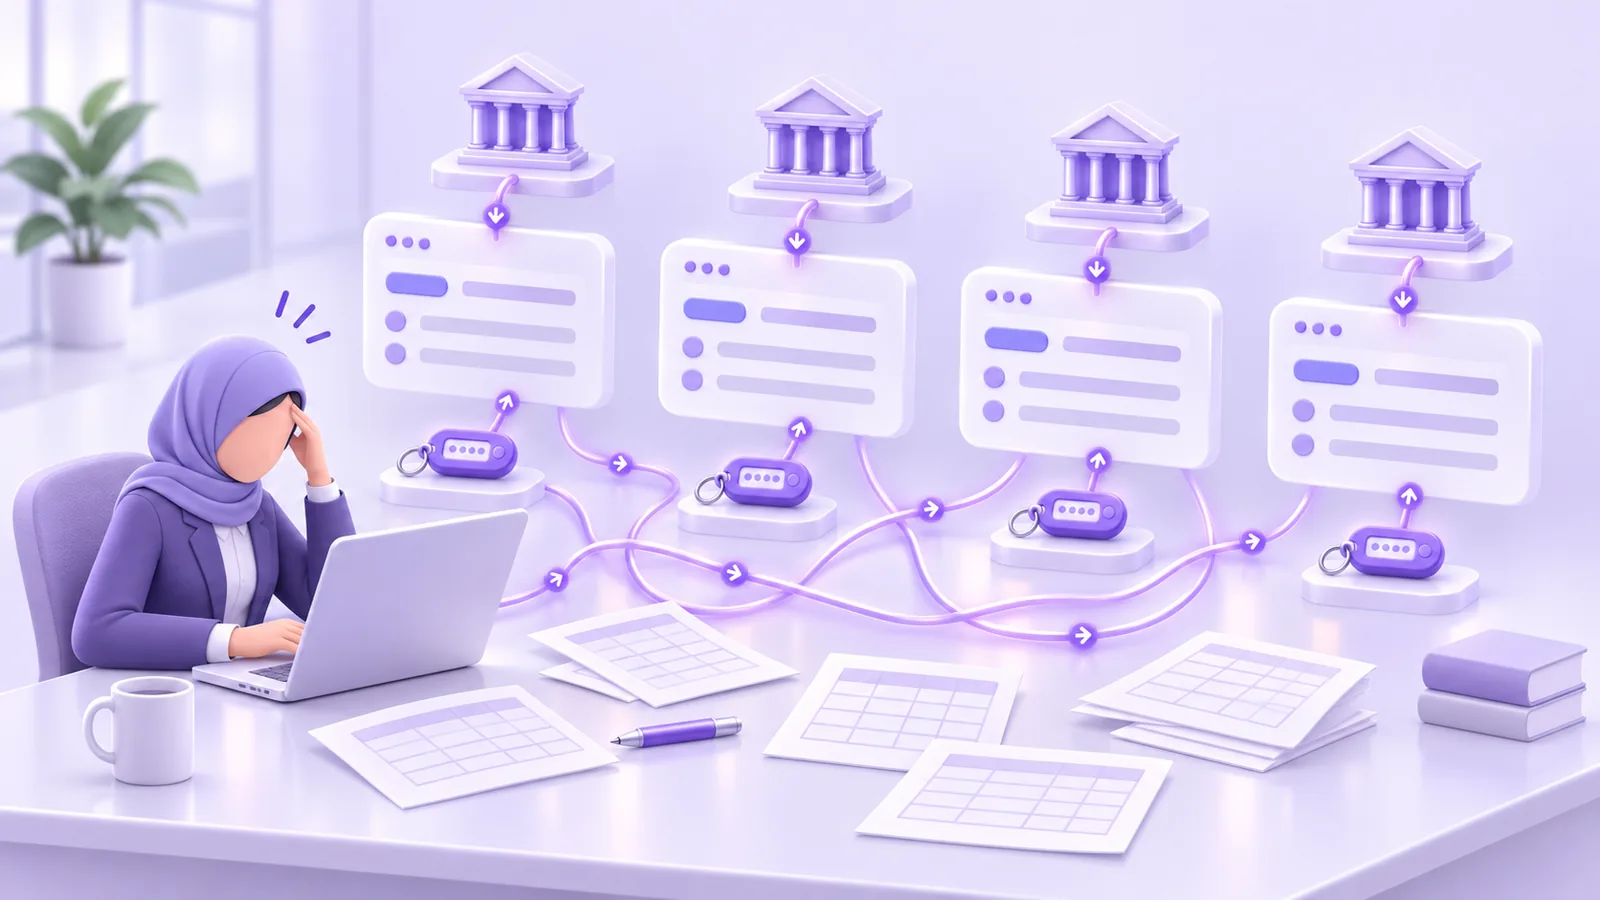
کارشناس خزانهداری در ابتدای روز باید مانده هر چهار بانک را بررسی کند. او وارد سامانه هر بانک میشود، اطلاعات را دریافت میکند و ارقام را در یک فایل اکسل قرار میدهد.
در ادامه، مدیر مالی باید تصمیم بگیرد کدام حساب برای پرداختهای روز مناسبتر است.
اگر دستورهای پرداخت نیازمند امضای چند نفر باشند، صاحبان امضا نیز ممکن است مجبور شوند به کارتابل بانکهای مختلف مراجعه کنند.
در این ساختار، اینترنت بانک هر بانک وظیفه خود را انجام میدهد؛ اما یک نمای یکپارچه از نقدینگی شرکت وجود ندارد.
مشکلات رایج مدیریت چند اینترنت بانک
ورودهای جداگانه: هر بانک سامانه، اطلاعات ورود و احتمالاً ابزار تأیید هویت مستقل دارد. این موضوع جابهجایی میان حسابها را دشوارتر میکند.
خروجیهای متفاوت: قالب صورتحساب یا گزارش بانکها ممکن است با یکدیگر فرق داشته باشد. بنابراین آمادهسازی گزارش متمرکز نیازمند یکسانسازی اطلاعات است.
جمعآوری دستی ماندهها: اطلاعاتی که در ابتدای روز وارد اکسل شدهاند، ممکن است پس از انجام تراکنشهای جدید نیازمند بهروزرسانی باشند.
کارتابلهای پراکنده: دستورهای پرداخت در چند سامانه ثبت میشوند و دنبالکردن وضعیت تأیید آنها زمان بیشتری میگیرد.
شرکتهای زیرمجموعه: در هلدینگها، حسابها متعلق به اشخاص حقوقی متفاوت هستند. هر شرکت کاربران و صاحبان امضای خود را دارد و این تفکیک باید حفظ شود.
در این شرایط، مسئله صرفاً افزایش تعداد حسابها نیست؛ مدیریت همزمان دادهها و کنترل اختیارات نیز اهمیت پیدا میکند.
کِی یک شرکت به چیزی بیشتر از اینترنت بانک نیاز دارد؟
برای شرکتی که بیشتر عملیات مالی خود را در یک بانک انجام میدهد، اینترنت بانک حقوقی همان بانک ممکن است کاملاً کافی باشد.
اما با افزایش تعداد بانکها و پیچیدگی فرایندهای مالی، استفاده از یک ابزار مدیریت متمرکز میتواند منطقی باشد.
چکلیست نیاز به مدیریت چندبانکی
اگر چند مورد از شرایط زیر درباره شرکت شما صدق میکند، بهتر است ابزارهای مدیریت چندبانکی را بررسی کنید:
- شرکت در سه بانک یا بیشتر حساب عملیاتی دارد.
- چند شرکت زیرمجموعه با حسابهای بانکی مستقل مدیریت میشوند.
- پرداختهای گروهی پرتعداد بهصورت منظم انجام میشوند.
- دستورهای پرداخت به تأیید چند صاحب امضا نیاز دارند.
- تهیه گزارش نقدینگی مستلزم جمعآوری اطلاعات از چند اینترنت بانک است.
- شرکت به ارتباط دادههای بانکی با نرمافزار مالی خود نیاز دارد.
وجود این نشانهها الزاماً به معنی ناکارآمد بودن اینترنت بانک نیست؛ بلکه نشان میدهد نیازهای شرکت از خدمات یک بانک فراتر رفته است.
پلتفرم چندبانکی چه تفاوتی دارد؟
پلتفرم چندبانکی یک لایه مدیریتی برای مشاهده و کنترل حسابهای شرکت در بانکهای مختلف فراهم میکند.
برای مثال، آدانیوم یک پلتفرم چندبانکی شرکتی است که امکان مشاهده مانده و گردش حسابهای متصل، ثبت دستور پرداخت تکی و گروهی پایا و ساتنا، مدیریت تشریفات امضا و تعریف سطوح دسترسی را در یک محیط فراهم میکند.
این پلتفرم از حسابهای شرکتهای زیرمجموعه نیز با حفظ تفکیک دسترسیها پشتیبانی میکند. امکان اتصال از طریق API به نرمافزارهای سازمانی هم وجود دارد.
خدمات آدانیوم برای تقریباً همه بانکهای کشور در نظر گرفته شده است؛ بااینحال، خدمات قابل استفاده ممکن است بر اساس بانک متفاوت باشد و باید پیش از راهاندازی بررسی شود.
برای شناخت مفهوم تجمیع حسابهای بانکی باید توجه داشت که منظور، نمایش اطلاعات حسابها در یک محل است؛ نه انتقال یا ادغام موجودی حسابها.
| معیار | اینترنت بانک حقوقی یک بانک | پلتفرم چندبانکی |
|---|---|---|
| پوشش حسابها | حسابهای همان بانک | حسابهای متصل از چند بانک |
| مشاهده ماندهها | در سامانه همان بانک | در یک نمای متمرکز |
| پرداخت گروهی | وابسته به امکانات بانک | قابل مدیریت متمرکز در صورت پشتیبانی |
| تشریفات امضا | در چارچوب همان بانک | گردش تأیید متمرکز طبق امکانات پلتفرم |
| مدیریت شرکتهای زیرمجموعه | وابسته به خدمات بانک | امکان تفکیک شرکتها و سطوح دسترسی |
| اتصال به نرمافزار مالی | وابسته به بانک | بسته به امکانات پلتفرم، از جمله API |
آدانیوم بانک نیست، مالکیت حسابها را تغییر نمیدهد و بهجای بانک انتقال وجه انجام نمیدهد. این پلتفرم امکان مدیریت دستورهای پرداخت و اطلاعات بانکی را فراهم میکند و اجرای عملیات از مسیر خدمات بانکی مربوط انجام میشود.
همچنین پلتفرم چندبانکی جایگزین اینترنت بانک حقوقی یا رابطه شرکت با بانک نیست. خدماتی مانند دریافت تسهیلات و صدور ضمانتنامه همچنان از طریق خود بانک پیگیری میشوند.
برای سازمانهایی با چند شرکت مستقل، راهنمای مدیریت حسابهای بانکی هلدینگ توضیح میدهد که چگونه میتوان دید متمرکز مدیریتی را در کنار تفکیک حسابها و اختیارات حفظ کرد.
در نهایت، انتخاب ابزار مناسب به تعداد بانکها، حجم پرداختها و ساختار اختیارات مالی شرکت بستگی دارد. اینترنت بانک حقوقی برای عملیات هر بانک ضروری و مفید است؛ پلتفرم چندبانکی زمانی ارزش بیشتری ایجاد میکند که مدیریت مجموعه حسابها به مسئله اصلی تیم مالی تبدیل شود.
سوالات متداول
آیا اینترنت بانک حقوقی برای حساب مشترک هم قابل استفاده است؟
در برخی بانکها امکان ارائه خدمات اینترنتی به حسابهای مشترک وجود دارد. اما نوع دسترسی و شرایط امضا به مقررات بانک و اختیارات ثبتشده برای صاحبان حساب بستگی دارد. حساب مشترک الزاماً حساب حقوقی محسوب نمیشود.
امضای چندنفره در اینترنت بانک حقوقی چگونه کار میکند؟
در سامانههایی که این قابلیت را دارند، دستور پرداخت ابتدا ثبت میشود و سپس مطابق تشریفات امضای تعریفشده، به تأیید صاحبان امضای مجاز میرسد. ترتیب تأیید و ابزارهای امضا در بانکها متفاوت است.
با داشتن پلتفرم چندبانکی هنوز به اینترنت بانک نیاز داریم؟
بله. پلتفرم چندبانکی برای مدیریت متمرکز حسابها و دستورهای پرداخت در کنار خدمات بانکی استفاده میشود. خدمات اختصاصی هر بانک و برخی عملیات همچنان به مراجعه به سامانه یا شعبه بانک نیاز دارند.
اگر صاحبان امضای شرکت تغییر کنند چه باید کرد؟
شرکت باید تغییرات رسمی صاحبان امضا را طبق فرایند بانک اعلام کند و مدارک لازم را ارائه دهد. سپس لازم است اختیارات کاربران و تشریفات امضای سامانه با اطلاعات جدید هماهنگ شود. تا پیش از تأیید تغییرات توسط بانک، نباید فرض کرد اختیارات قبلی خودکار بهروزرسانی شدهاند.
برای مدیریت متمرکز حسابهای بانکی شرکت و بررسی امکانات متناسب با ساختار مالی سازمان، درخواست دمو آدانیوم را ثبت کنید.
