

خزانه داری به مجموعه فعالیتهایی گفته میشود که برای مدیریت پول نقد، حسابهای بانکی و پرداختها و دریافتهای شرکت انجام میشود تا تعهدات مالی بهموقع و با کنترل کافی پرداخت شوند. وظیفه اصلی خزانهدار این است که بداند پول شرکت کجاست، چه مبلغی در دسترس است، کدام پرداختها اولویت دارند و هر پرداخت باید از چه مسیری تأیید و اجرا شود.
در شرکتهای بزرگ، این کار پیچیدهتر است. ممکن است یک شرکت در چند بانک حساب داشته باشد و هر حساب نیز صاحبان امضا و سطح دسترسی متفاوتی داشته باشد. اگر چند شرکت زیرمجموعه هم وجود داشته باشد، واحد خزانه باید بتواند وضعیت نقدینگی مجموعه را بدون مخلوطکردن حسابها و اختیارات شرکتها مدیریت کند.
خزانه داری چیست؟
خزانهداری در شرکت مسئول مدیریت عملیاتی نقدینگی و اجرای کنترلشده تعهدات مالی است. این واحد اطلاعات موجودی حسابها، پرداختهای پیشرو و دریافتهای مورد انتظار را کنار هم قرار میدهد تا تصمیمهای مالی بر اساس منابع واقعاً در دسترس گرفته شوند.
برای مثال، فرض کنید شرکتی امروز باید مبلغی را به یک تأمینکننده پرداخت کند. واحد خزانه باید به چند سؤال پاسخ دهد:
-
آیا موجودی قابل استفاده برای پرداخت کافی است؟
-
پرداخت از کدام حساب بانکی انجام شود؟
-
آیا پرداختهای ضروری دیگری برای امروز برنامهریزی شدهاند؟
-
چه کسانی طبق تشریفات امضای شرکت باید دستور را تأیید کنند؟
-
پس از اجرای دستور، چگونه میتوان موفقیت پرداخت را بررسی کرد؟
پاسخ به این سؤالها بخش مهمی از مدیریت خزانه است.
تفاوت خزانهداری و حسابداری چیست؟
حسابداری عمدتاً رویدادهای مالی را ثبت و گزارش میکند؛ اما خزانهداری بر وضعیت پول، زمانبندی تعهدات و اجرای پرداختها تمرکز دارد.
| موضوع | خزانهداری | حسابداری |
|---|---|---|
| تمرکز اصلی | نقدینگی و عملیات پرداخت | ثبت و گزارش رویدادهای مالی |
| سؤال کلیدی | پول از کدام حساب و چه زمانی پرداخت شود؟ | رویداد مالی چگونه ثبت و گزارش شود؟ |
| فعالیت روزانه | کنترل مانده، پرداخت و دریافت | ثبت و کنترل اسناد مالی |
| خروجی | گزارش نقدینگی و وضعیت پرداختها | گزارشها و صورتهای مالی |
این دو واحد به اطلاعات یکدیگر نیاز دارند، اما مسئولیتهایشان یکسان نیست.
وظایف خزانه دار در شرکت
وظایف خزانه دار بسته به اندازه شرکت و ساختار مالی آن متفاوت است. در شرکتهای کوچک ممکن است یک نفر چند مسئولیت را انجام دهد، اما در سازمانهای بزرگ معمولاً بخشی از کار بین کارشناسان خزانه، مسئول خزانه و مدیر مالی تقسیم میشود.
مهمترین وظایف عبارتاند از:
۱. پایش موجودی حسابهای بانکی
خزانهدار باید مانده و تراکنشهای حسابهای شرکت را بررسی کند و بداند چه مقدار نقدینگی برای تعهدات برنامهریزیشده در دسترس است.
در سازمانهای چندبانکی، مشاهده مانده یک حساب کافی نیست. ممکن است نقدینگی شرکت بین حسابهای عملیاتی، حسابهای دریافت و حسابهای مربوط به تعهدات مشخص توزیع شده باشد.
خزانهدار علاوه بر مبلغ مانده، باید زمان آخرین بهروزرسانی اطلاعات و محدودیتهای احتمالی استفاده از موجودی را در نظر بگیرد.
۲. برنامهریزی پرداختها و دریافتها
واحد خزانه فهرستی از تعهدات سررسیدشده، پرداختهای برنامهریزیشده و دریافتهای مورد انتظار تهیه میکند.
برای نمونه، پرداخت به تأمینکنندگان، اقساط تسهیلات و تعهدات قراردادی باید با منابع نقدی موجود هماهنگ شوند.
این فعالیت به مدیریت جریان نقدی شرکت کمک میکند و احتمال مواجهه با کمبود نقدینگی در روزهای حساس را کاهش میدهد.
۳. آمادهسازی دستورهای پرداخت
کارشناس خزانه داری اطلاعات پرداخت را طبق درخواستهای تأییدشده آماده میکند. این اطلاعات میتواند شامل مبلغ، شماره شبا، حساب مبدأ، نام ذینفع و شرح پرداخت باشد.
در پرداختهای پرتعداد، استفاده از فایلهای ساختاریافته اهمیت بیشتری پیدا میکند؛ زیرا ورود دستی اطلاعات احتمال اشتباه در مبلغ، شماره حساب یا ثبت دوباره دستور را افزایش میدهد.
۴. پیگیری تأیید و امضای پرداختها
آمادهشدن دستور به معنی مجازبودن اجرای آن نیست.
هر شرکت ممکن است برای پرداختهای خود تشریفات امضای مشخصی داشته باشد. برخی دستورها باید به تأیید مدیر مالی برسند و برخی دیگر به امضای چند فرد مجاز نیاز دارند.
یکی از مهمترین اصول کنترل داخلی، تفکیک وظایف است: فردی که دستور پرداخت را آماده میکند، نباید بهتنهایی اختیار تأیید نهایی و اجرای همان پرداخت را داشته باشد.
۵. ارتباط با بانکها و پیگیری تراکنشها
خزانهدار باید با خدمات بانکی مورد استفاده شرکت آشنا باشد و وضعیت دستورهای پرداخت را پیگیری کند.
این کار شامل بررسی پرداختهای ناموفق، تأخیر در پردازش، محدودیتهای حساب و هماهنگی برای رفع مشکلات بانکی است.
۶. مغایرتگیری و گزارشدهی
پس از اجرای پرداختها، واحد خزانه باید نتایج را با فهرست دستورهای ارسالی مقایسه کند.
در فرایند مغایرتگیری بانکی مشخص میشود کدام دستورها اجرا شدهاند، کدام موارد ناموفق بودهاند و چه اختلافهایی نیاز به بررسی دارند.
خزانه همچنین باید گزارش وضعیت نقدینگی، پرداختهای معوق و تعهدات پیشرو را در اختیار مدیر مالی قرار دهد.
۷. کنترل دسترسی کاربران
خزانهداری با اطلاعات و اختیارات مالی حساس سروکار دارد. بنابراین لازم است سطح دسترسی کاربران متناسب با مسئولیت آنان تعیین شود.
کاربری که فقط باید مانده حسابها را مشاهده کند، لزوماً نباید امکان ایجاد یا تأیید دستور پرداخت داشته باشد.
یک روز کاری در واحد خزانه چگونه میگذرد؟
برای شناخت بهتر کار خزانهدار، یک روز معمولی در واحد خزانه یک شرکت متوسط یا بزرگ را در نظر بگیریم.

مرحله اول: صبح، بررسی وضعیت حسابها
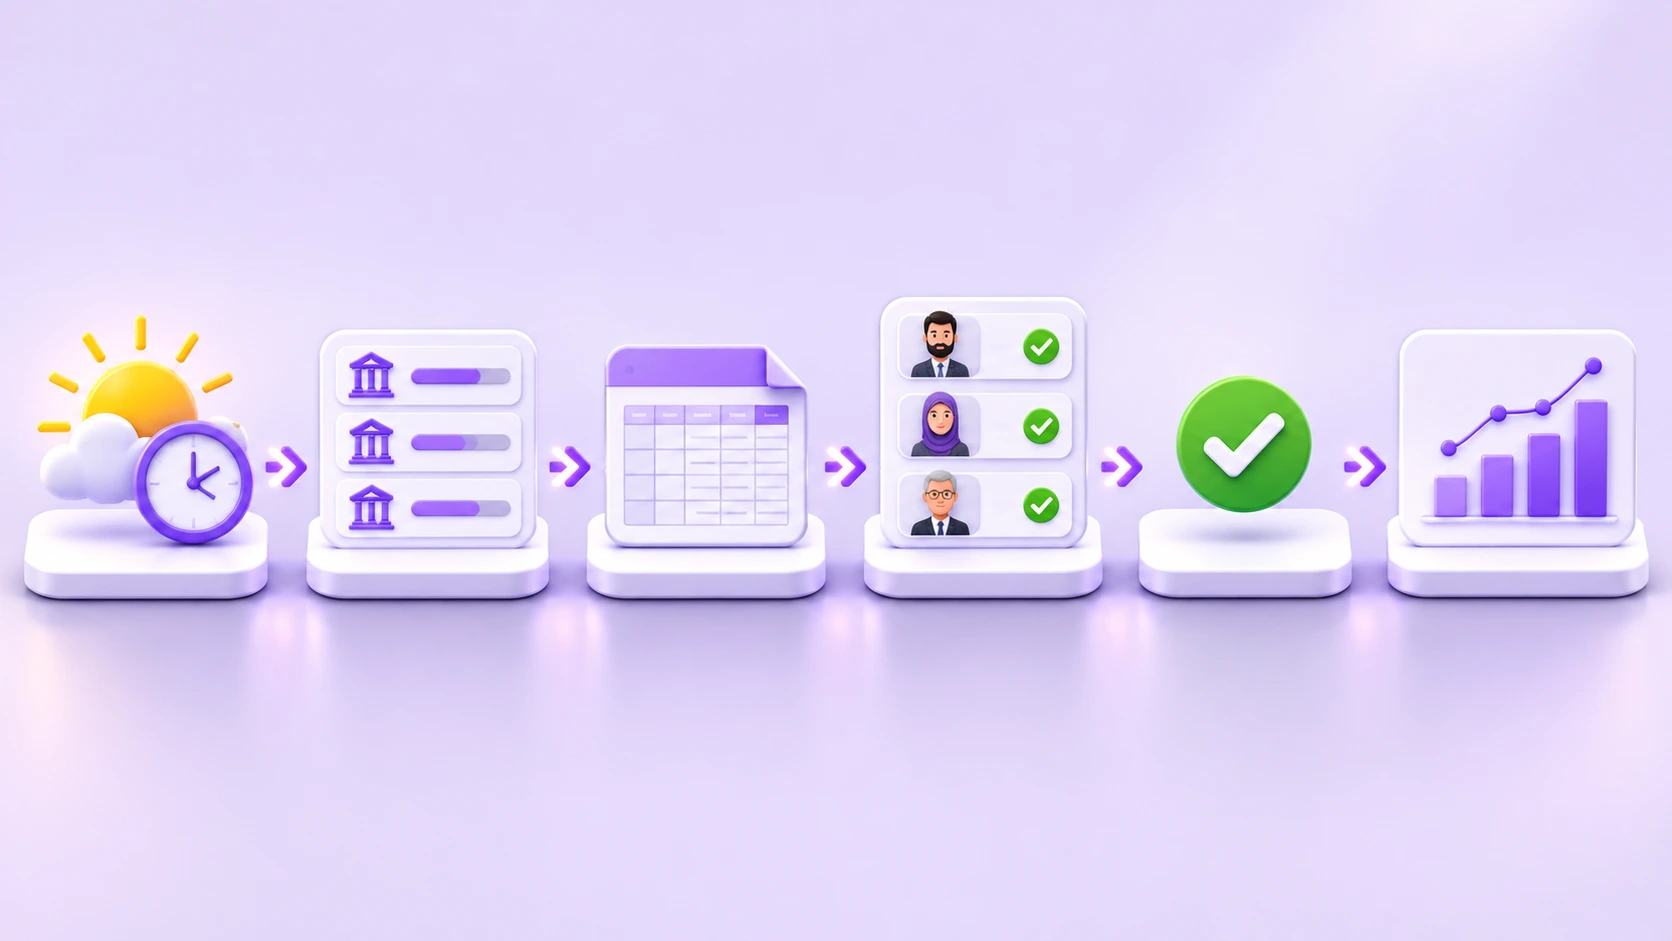
کارشناس خزانه در ابتدای روز مانده حسابهای بانکی را بررسی میکند.
او باید مشخص کند چه مبالغی در دسترس هستند، چه تراکنشهایی از روز قبل باقی ماندهاند و کدام حسابها موجودی کافی ندارند.
اگر دادههای بانکی با تأخیر بهروزرسانی شده باشند، این موضوع باید قبل از تصمیمگیری بررسی شود.
خروجی این مرحله، تصویری از نقدینگی قابل استفاده شرکت در ابتدای روز است.
مرحله دوم: تعیین اولویت پرداختهای امروز
در مرحله بعد، فهرست تعهدات روز با موجودی حسابها مقایسه میشود.
فرض کنید شرکت باید امروز سه پرداخت انجام دهد: تسویه با تأمینکننده اصلی، قسط یک تسهیلات و پرداخت قراردادی که مهلت آن فرداست.
واحد خزانه با توجه به سررسید، اهمیت تعهد و نقدینگی موجود، ترتیب پرداختها را پیشنهاد میکند.
مدیر مالی نیز میتواند با استفاده از این اطلاعات درباره زمانبندی یا حساب مبدأ تصمیم بگیرد.
مرحله سوم: آمادهسازی فایل پرداخت
پس از مشخصشدن پرداختهای مجاز، کارشناس خزانه دستورها را آماده میکند.
اگر تعداد پرداختها زیاد باشد، بهجای ورود جداگانه هر دستور، میتوان از یک فایل اکسل با ستونهای مشخص استفاده کرد.
پیش از ارسال، باید اطلاعات ذینفعان، مبالغ و شمارههای شبا کنترل شوند. همچنین بهتر است فایل برای شناسایی ردیفهای تکراری بررسی شود.
روش پرداخت گروهی با اکسل برای شرکتهایی که پرداختهای پرتعداد دارند، میتواند ورود دستی اطلاعات را کاهش دهد.
مرحله چهارم: ارسال دستورها به کارتابل امضا
بعد از آمادهسازی، دستورها برای تأیید به افراد مجاز ارسال میشوند.
در یک ساختار کنترلشده، کارشناس خزانه دستور را ایجاد میکند و امضاداران مطابق تشریفات شرکت آن را بررسی میکنند.
برای مثال، ممکن است پرداخت نیازمند تأیید دو نفر از سه امضادار مجاز باشد. در این شرایط، تا تکمیل تأییدهای لازم نباید دستور برای اجرا آزاد شود.
وجود گردش تأیید پرداخت سازمانی مشخص میکند چه کسی دستور را ثبت کرده، چه کسانی آن را بررسی کردهاند و پرداخت در چه وضعیتی قرار دارد.
مرحله پنجم: پیگیری نتیجه پرداختها
پس از تأیید و ارسال دستور، کار خزانه تمام نمیشود.
کارشناس باید نتیجه پردازش را بررسی کند. پذیرفتهشدن دستور توسط سامانه بانکی لزوماً به معنی تسویه نهایی آن نیست.
پرداختهای ناموفق، در انتظار پردازش یا برگشتی باید شناسایی شوند. پیش از ارسال مجدد یک دستور نیز لازم است وضعیت پرداخت قبلی کنترل شود تا پرداخت تکراری رخ ندهد.
مرحله ششم: تطبیق و گزارش پایان روز
در پایان روز، وضعیت دستورهای پرداخت با تراکنشها و نتایج بانکی مقایسه میشود.
گزارش نهایی بهتر است شامل موجودی حسابها، پرداختهای اجراشده، دستورهای در انتظار و موارد نیازمند پیگیری باشد.
مدیر مالی با مشاهده این گزارش میتواند درباره تعهدات روز بعد تصمیم بگیرد و وضعیت نقدینگی شرکت را ارزیابی کند.
چکلیست هفتگی و ماهانه خزانهداری
فعالیت خزانهداری به پرداختهای روزانه محدود نیست. برخی کنترلها باید در دورههای منظم انجام شوند تا مشکلات نقدینگی و ریسکهای عملیاتی زودتر شناسایی شوند.
| دوره | فعالیت | هدف |
|---|---|---|
| هفتگی | پیشبینی دریافتها و پرداختهای هفته آینده | شناسایی کسری احتمالی نقدینگی |
| هفتگی | بررسی حسابهای کمگردش | شناسایی موجودیهای بلااستفاده یا حسابهای غیرضروری |
| هفتگی | مرور پرداختهای معوق و ناموفق | جلوگیری از انباشتهشدن تعهدات |
| ماهانه | مغایرتگیری ماندهها و تراکنشها | شناسایی اختلافهای نیازمند پیگیری |
| ماهانه | بازبینی دسترسی کاربران | محدودکردن دسترسیهای غیرضروری |
| ماهانه | کنترل صاحبان امضا و اختیارات | تطبیق اختیارات بانکی با مصوبات شرکت |
یکی از بخشهای مهم این چکلیست، تهیه پیشبینی نقدینگی است. واحد خزانه باید بداند طی هفتههای آینده چه منابعی وارد شرکت میشود و چه تعهداتی سررسید خواهند شد.
برای شناخت بیشتر این موضوع میتوان به راهنمای مدیریت نقدینگی مراجعه کرد.
خزانه داری در شرکتهایی که با چند بانک کار میکنند
مدیریت خزانه در یک شرکت تکبانکی با سازمانی که چندین حساب در بانکهای مختلف دارد، تفاوت قابل توجهی پیدا میکند.
در ساختار چندبانکی، مسئله فقط تعداد حسابها نیست. هر بانک ممکن است سامانه، روش دریافت گزارش و فرایند اجرای دستور متفاوتی داشته باشد.
چالش اول: پراکندگی اطلاعات موجودی
وقتی هر حساب از طریق اینترنتبانک جداگانه بررسی شود، تهیه تصویر کامل نقدینگی زمانبر خواهد بود.
کارشناس خزانه ممکن است مانده چند حساب را در اکسل وارد کند؛ اما تا زمان تکمیل فایل، تراکنش جدیدی در یکی از حسابها انجام شده باشد.
در این حالت، تصمیم پرداخت ممکن است بر اساس اطلاعاتی گرفته شود که دیگر وضعیت فعلی شرکت را بهدرستی نشان نمیدهند.
چالش دوم: فایلهای پرداخت و امضاهای جداگانه
تفاوت فرایندهای بانکی باعث میشود واحد خزانه برای پرداختهای مشابه، چند مسیر عملیاتی را طی کند.
ممکن است فایل پرداخت برای یک بانک آماده شده باشد، درحالیکه بانک دیگر به ورود اطلاعات در قالب متفاوتی نیاز داشته باشد.
از طرف دیگر، امضاداران مجاز هر حساب ممکن است متفاوت باشند. پیگیری دستورها میان چند سامانه، احتمال تأخیر یا فراموششدن یک تأیید را افزایش میدهد.
چالش سوم: مدیریت شرکتهای زیرمجموعه
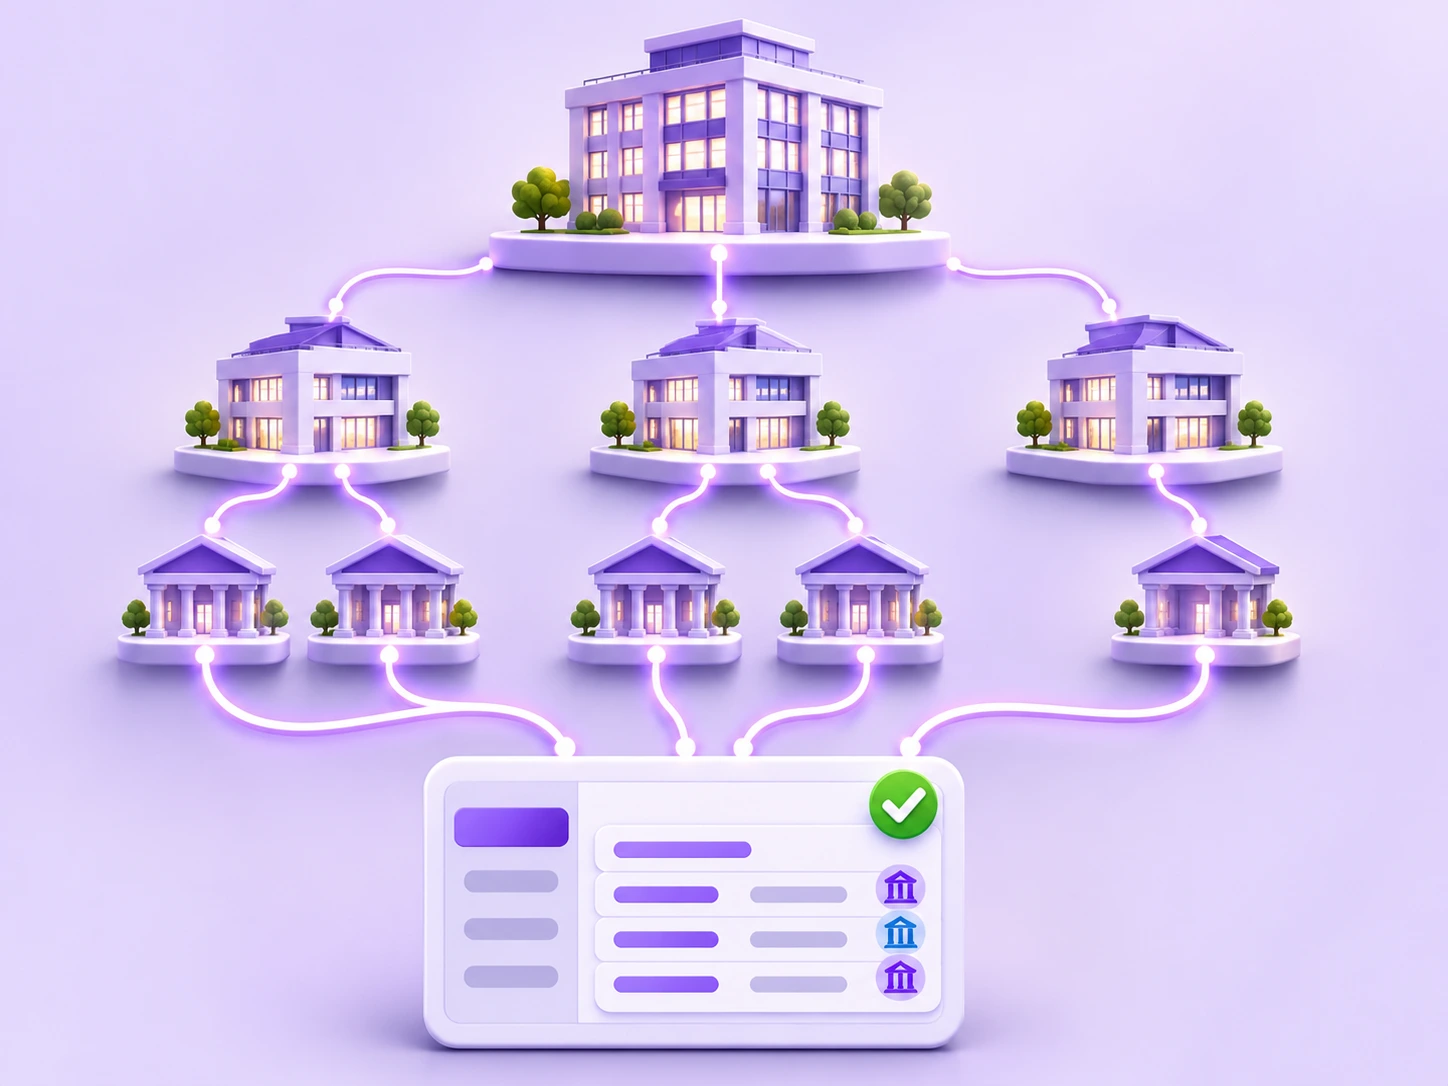
این مسئله در هلدینگها پیچیدهتر میشود؛ زیرا هر شرکت شخصیت حقوقی، حسابهای بانکی و اختیارات مالی مستقل خود را دارد.
مثال عملی: هلدینگ با سه شرکت و پنج بانک
فرض کنید یک هلدینگ فرضی دارای سه شرکت زیرمجموعه است که در مجموع با پنج بانک کار میکنند.
شرکت اول مسئول خرید مواد اولیه است و پرداختهای پرتعداد به تأمینکنندگان دارد. شرکت دوم قراردادهای خدماتی اجرا میکند و دریافتهای نامنظم دارد. شرکت سوم نیز بخشی از هزینههای عملیاتی گروه را پرداخت میکند.
مدیر مالی هلدینگ میخواهد بداند نقدینگی هر شرکت چقدر است و کدام تعهدات در روزهای آینده سررسید میشوند.
اگر همه اطلاعات بهصورت دستی جمعآوری شوند، کارشناسان سه شرکت باید ماندهها و تراکنشها را از اینترنتبانکهای جداگانه دریافت کنند. سپس گزارشها در سطح هلدینگ کنار هم قرار میگیرند.
این روش چند مشکل دارد:
-
دادهها ممکن است در زمانهای متفاوت دریافت شده باشند.
-
احتمال ورود اشتباه ارقام هنگام انتقال به فایل مرکزی وجود دارد.
-
وضعیت دستورهای در انتظار امضا بهسادگی قابل مشاهده نیست.
-
دسترسی کاربران و امضاداران هر شرکت باید جداگانه کنترل شود.
راهکار مناسب، ایجاد دید متمرکز نسبت به اطلاعات حسابهای گروه، همراه با حفظ مرز اختیارات هر شرکت است.
دید یکپارچه به معنی انتقال پول بین شرکتها یا ادغام حسابهای بانکی آنها نیست. هدف این است که مدیر مالی بتواند اطلاعات شرکتها را در یک محیط مشاهده کند و عملیات هر شرکت همچنان طبق مجوزها و تشریفات امضای خودش انجام شود.
ابزارهای خزانه داری؛ از اکسل تا سامانههای چندبانکی
ابزار مناسب خزانهداری به تعداد حسابها، حجم پرداختها و پیچیدگی ساختار سازمان بستگی دارد.
| ابزار | مناسب برای | محدودیت اصلی |
|---|---|---|
| اکسل | برنامهریزی نقدینگی و فهرست پرداختهای کمحجم | ورود دستی و نیاز به بهروزرسانی |
| اینترنتبانک حقوقی | عملیات بانکی یک بانک مشخص | دید محدود به حسابهای همان بانک |
| سامانه مدیریت حساب چندبانکی | شرکتهای دارای چند بانک و هلدینگها | نیاز به بررسی پوشش خدمات بانکهای مورد استفاده |
اکسل چه زمانی کافی است؟
برای شرکتی که تعداد محدودی حساب و پرداخت دارد، اکسل میتواند ابزار مناسبی برای تنظیم برنامه نقدینگی باشد.
اما با افزایش تعداد کاربران و دستورهای پرداخت، کنترل نسخه فایلها، جلوگیری از ورود اطلاعات تکراری و پیگیری تأییدها دشوارتر میشود.
اینترنتبانک حقوقی چه کاربردی دارد؟
اینترنت بانک حقوقی برای مشاهده اطلاعات و انجام عملیات بانکی در همان بانک کاربرد دارد.
این ابزار در شرکتی که عمده فعالیتش با یک بانک انجام میشود، ممکن است پاسخگوی نیازهای روزانه باشد. اما مدیریت همزمان چند بانک معمولاً به ورود و خروج از سامانههای مختلف نیاز دارد.
سامانه مدیریت حساب چندبانکی چه کمکی میکند؟
در ساختارهای بزرگتر، استفاده از راهکارهای بانکداری شرکتی و مدیریت چندبانکی میتواند به ایجاد دید متمرکز و کنترل بهتر عملیات کمک کند.
آدانیوم نمونهای از سامانههای چندبانکی شرکتی است که امکان مشاهده مانده و تراکنشهای حسابهای متصل از تقریباً همه بانکهای کشور را در یک محیط فراهم میکند. زمان بهروزرسانی دادهها به خدمات هر بانک وابسته است و امکانات قابل ارائه نیز ممکن است میان بانکها متفاوت باشد.
این سامانه همچنین قابلیت آمادهسازی پرداخت گروهی با فایل اکسل و استعلام شبا برای ردیفهای پرداخت را دارد. دستورها مطابق تشریفات امضای شرکت از مسیر تأیید عبور میکنند.
برای هلدینگها نیز امکان تعریف دسترسیهای جداگانه برای شرکتهای زیرمجموعه و کاربران آنها وجود دارد.
آدانیوم جایگزین بانک نیست و مشاهده متمرکز اطلاعات به معنی جابهجایی یا ادغام وجوه حسابها نیست.
مهارتهای یک خزانهدار خوب چیست؟
یک کارشناس خزانه داری برای انجام درست وظایف خود به ترکیبی از مهارتهای عملیاتی و توانایی کنترل فرایندها نیاز دارد.
دقت در اطلاعات پرداخت: اشتباه در مبلغ، شماره شبا یا انتخاب حساب مبدأ میتواند باعث تأخیر یا ایجاد خطای پرداخت شود.
آشنایی با سامانههای بانکی: خزانهدار باید کاربرد پایا و ساتنا، محدودیتهای زمانی و عملیاتی آنها و روش پیگیری نتیجه دستورها را بشناسد.
توانایی برنامهریزی نقدینگی: خزانهدار باید بتواند تعهدات را اولویتبندی کند و نیازهای نقدی روزها و هفتههای آینده را پیشبینی کند.
تسلط بر کار با چند بانک: آشنایی با تفاوت خدمات و روشهای گزارشگیری بانکها، بهخصوص در شرکتهای بزرگ، ضروری است.
رعایت کنترلهای داخلی: تفکیک وظایف، بررسی مدارک پرداخت، رعایت تشریفات امضا و جلوگیری از دسترسی غیرمجاز از مسئولیتهای مهم واحد خزانه هستند.
در کنار این مهارتها، توانایی گزارشدهی روشن به مدیر مالی اهمیت زیادی دارد. گزارش مناسب باید نشان دهد شرکت چه نقدینگی در دسترس دارد، چه تعهداتی پیشرو هستند و کدام پرداختها به پیگیری نیاز دارند.
سوالات متداول
تفاوت خزانهدار و حسابدار چیست؟
خزانهدار مسئول مدیریت نقدینگی، زمانبندی و اجرای کنترلشده پرداختها و دریافتهاست. حسابدار بر ثبت و گزارش رویدادهای مالی تمرکز دارد. این دو نقش مکمل یکدیگرند.
آیا خزانهداری در شرکت کوچک هم لازم است؟
بله. هر شرکتی که دریافت و پرداخت دارد، به فعالیت خزانهداری نیاز دارد. البته در شرکت کوچک ممکن است وظایف خزانه بهصورت یک واحد مستقل تعریف نشوند و بخشی از مسئولیتهای تیم مالی باشند.
آیا خزانهدار باید حق امضا داشته باشد؟
خیر، الزامی نیست. حق امضا به اختیارات قانونی و مصوبات شرکت بستگی دارد. برای رعایت اصل تفکیک وظایف، بهتر است آمادهکننده دستور پرداخت و تأییدکننده نهایی آن افراد متفاوتی باشند.
چگونه میتوان خطای پرداخت را در خزانهداری کاهش داد؟
با کنترل اطلاعات ذینفع، استعلام شبا، بررسی ردیفهای تکراری، تفکیک وظایف، اجرای تشریفات امضا و تطبیق نتایج بانکی با دستورهای پرداخت میتوان احتمال خطا را کاهش داد.
برای مدیریت متمرکز حسابهای چندبانکی، کنترل پرداختهای گروهی و اجرای تشریفات امضا در سازمان، درخواست دمو آدانیوم را ثبت کنید.
