

مدیریت حسابهای بانکی هلدینگ زمانی پیچیده میشود که چند شرکت زیرمجموعه، هرکدام با حسابها، پرداختها و مسئولان مالی مستقل فعالیت میکنند. مدیر مالی گروه به تصویری یکپارچه نیاز دارد، اما برای تصمیمگیری باید بداند هر مانده متعلق به کدام شرکت است، چه زمانی بهروزرسانی شده و چه کسی اجازه اقدام روی آن حساب را دارد.
این راهنما یک روش عملی برای ساماندهی حسابهای چند شرکت ارائه میکند: از تهیه فهرست حسابها و تعیین دسترسیها تا بررسی پرداختها و گزارش روزانه. هدف، ایجاد دید متمرکز همراه با حفظ تفکیک اطلاعات و مسئولیتهای هر شرکت است.
مدیریت حسابهای بانکی هلدینگ چه تفاوتی با مدیریت چند حساب دارد؟
یک شرکت ممکن است در چند بانک حساب داشته باشد. در هلدینگ، علاوه بر تعدد بانکها، چند شرکت با نیازها و مسئولیتهای متفاوت هم وجود دارند. بنابراین، بانک و شماره حساب بهتنهایی برای سازماندهی اطلاعات کافی نیست؛ نام شرکت صاحب حساب و نقش کاربران نیز باید مشخص باشد.
برای نمونه، کارشناس مالی شرکت تولیدی ممکن است فقط اطلاعات حسابهای همان شرکت را ببیند، در حالی که مدیر مالی گروه گزارش چند شرکت را بررسی میکند. دسترسی به گزارش گروه و اختیار ثبت، تأیید یا امضای پرداخت باید جداگانه تعریف شوند.
اگر ابتدا میخواهید با گردآوری اطلاعات چند بانک آشنا شوید، مقاله تجمیع حساب و اتصال چندبانکی را بخوانید.
۱. فهرست حسابها را به تفکیک شرکت تهیه کنید
اولین قدم، ساختن فهرستی قابل اتکا از حسابهای بانکی گروه است. برای هر حساب، اطلاعات زیر را ثبت و مسئول بهروزرسانی آن را تعیین کنید:
- نام و شناسه شرکت صاحب حساب؛
- نام بانک، شماره حساب و شبا؛
- واحد پول و کاربرد حساب، مانند پرداخت حقوق یا دریافت از مشتریان؛
- وضعیت حساب و مسئول پیگیری آن؛
- افراد دارای دسترسی و صاحبان امضای مجاز، مطابق اطلاعات معتبر سازمان و بانک؛
- منبع اطلاعات مانده و زمان آخرین دریافت داده.
اهمیت ثبت اطلاعات حسابها و امضاکنندگان در راهنمای مدیریت حساب و نقدینگی Kyriba نیز مطرح شده است. در عمل، هنگام افتتاح حساب جدید، تغییر مسئول یا بستهشدن حساب، این فهرست باید بازبینی شود.
۲. دسترسی کاربران را بر اساس شرکت و نوع اقدام تنظیم کنید
صرف عضویت یک فرد در تیم مالی گروه، دلیل کافی برای دسترسی او به همه حسابها نیست. یک الگوی پیشنهادی برای شروع طراحی دسترسیها میتواند چنین باشد:
- کارشناس مالی شرکت: مشاهده حسابهای مجاز همان شرکت و ثبت درخواست پرداخت در محدوده مسئولیت خود.
- مدیر مالی شرکت: بررسی درخواستها و گزارشهای شرکت، مطابق اختیارات تعیینشده.
- مدیر مالی گروه: مشاهده گزارش شرکتهای مشخص و پیگیری وضعیت کلی عملیات.
- امضاکننده مجاز: انجام مرحله امضا برای حسابها و عملیات تحت اختیار خود.
این نقشها باید با ساختار واقعی سازمان و امکانات سامانه تطبیق داده شوند. هنگام تغییر سمت یا خروج فرد، دسترسیهای او را بررسی کنید. اشتراکگذاری نام کاربری و رمز عبور، پیگیری مسئولیت اقدامات را دشوار میکند.
۳. پرداخت را با انتخاب شرکت و حساب مبدأ شروع کنید
در عملیات چندشرکتی، انتخاب حساب مبدأ باید پیش از ادامه فرایند روشن باشد. هنگام بررسی هر درخواست، نام شرکت پرداختکننده، حساب مبدأ، ذینفع، مبلغ، علت پرداخت و اسناد مرتبط را کنار هم ببینید.
برای کاهش اشتباه، نام شرکت و مشخصات حساب را در مراحل ثبت، بررسی و امضا دوباره کنترل کنید. وضعیت «تأیید داخلی» را نیز از «ارسال به بانک» و «نتیجه بانکی» جدا نگه دارید؛ تکمیل یک مرحله بهتنهایی به معنی انجام نهایی پرداخت نیست.
جزئیات این مراحل در مقاله گردش تأیید پرداخت سازمانی توضیح داده شده است.
۴. گزارش هر شرکت را کنار گزارش گروه ببینید
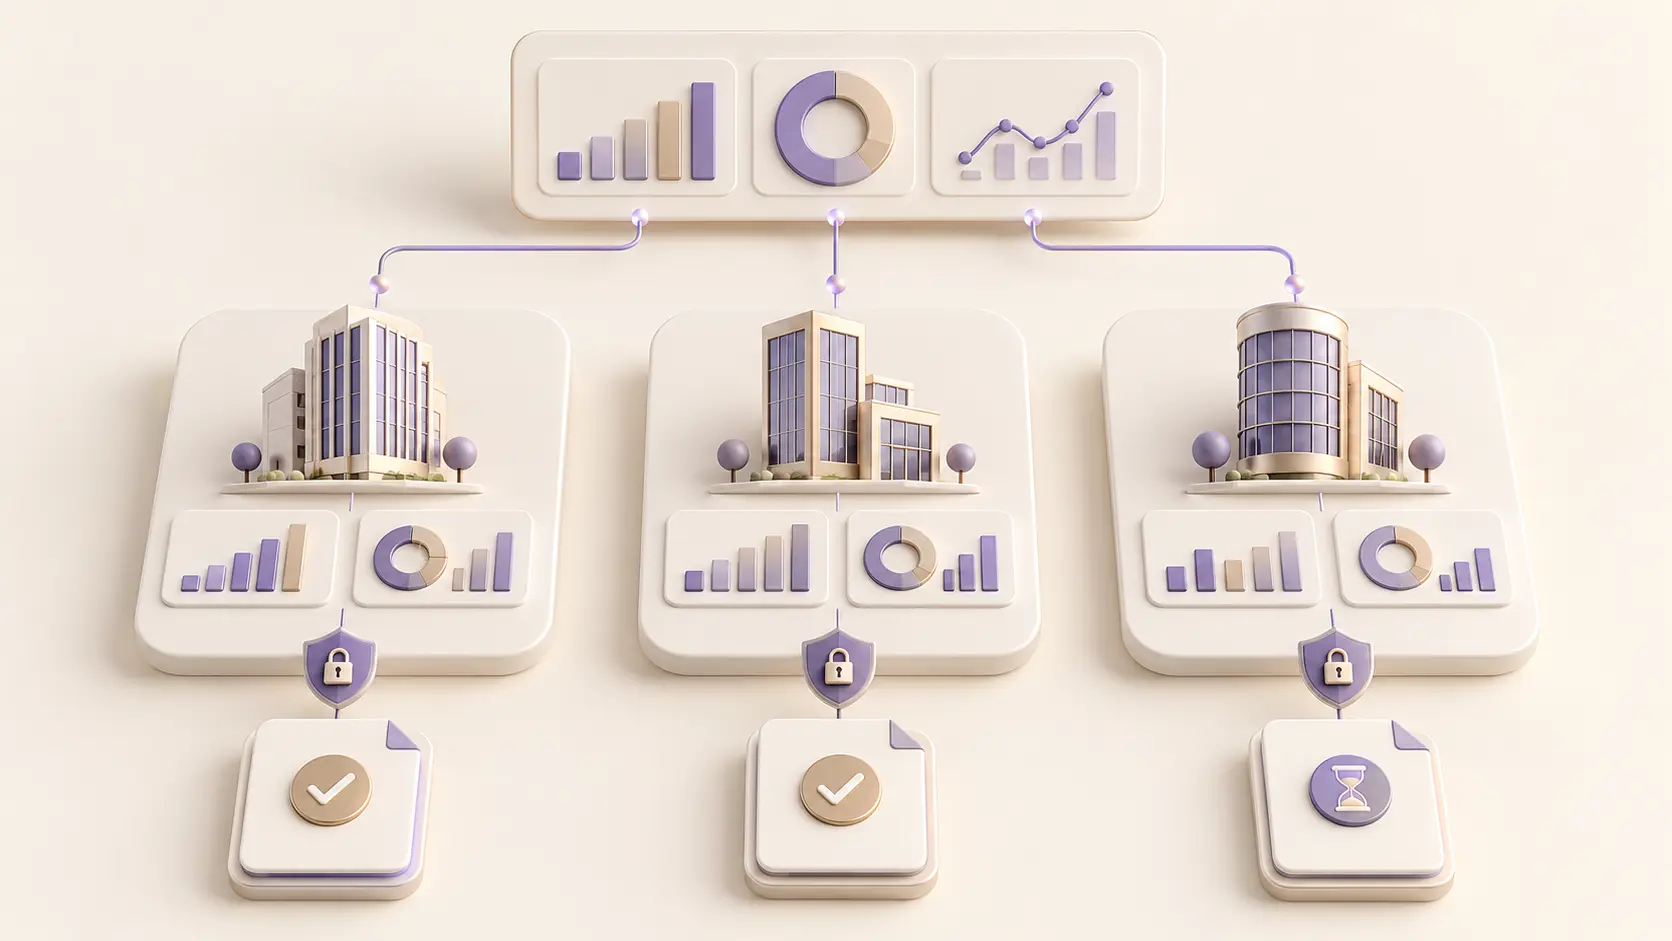
گزارش گروه باید امکان بررسی جزئیات شرکتها را هم فراهم کند. برای هر شرکت، مانده حسابها، زمان دریافت اطلاعات، پرداختهای در انتظار و دریافتهای مورد انتظار را مشخص کنید. سپس در گزارش تجمیعی، دادههای قابل مقایسه را کنار هم قرار دهید.
اگر حسابها با ارزهای متفاوتاند، ماندهها را به تفکیک ارز نمایش دهید. برای گزارش تبدیلشده به یک ارز، نرخ و زمان تبدیل را مشخص کنید. دادهای که چند ساعت قبل دریافت شده، نباید بدون علامت در کنار داده تازه بهعنوان اطلاعات همزمان نمایش داده شود.
نمایش وضعیت نقدی به تفکیک بانک، حساب و شرکت از کاربردهای راهکارهای خزانهداری است؛ پرتال مدیریت نقدینگی HSBC نیز بر دید تجمیعی اطلاعات حسابها تأکید دارد.
یک مثال فرضی: چرا مانده کل گروه کافی نیست؟
فرض کنید سه شرکت زیرمجموعه در یک زمان مشخص، وضعیت زیر را دارند. همه ارقام صرفاً برای مثال و بر حسب میلیون تومان هستند:
| شرکت | مانده حسابها | پرداختهای برنامهریزیشده امروز | اختلاف مانده و پرداختها |
|---|---|---|---|
| شرکت تولیدی | ۱۲۰ | ۱۰۰ | ۲۰ |
| شرکت بازرگانی | ۸۰ | ۶۰ | ۲۰ |
| شرکت خدماتی | ۴۰ | ۵۰ | ۱۰- |
| کل گروه | ۲۴۰ | ۲۱۰ | ۳۰ |
در نگاه اول، مانده کل از پرداختهای امروز بیشتر است؛ اما شرکت خدماتی با کسری ۱۰ میلیون تومانی روبهروست. دید تجمیعی به شناسایی مسئله کمک میکند، ولی بهتنهایی اختیار انتقال وجه بین شرکتها ایجاد نمیکند.
این محاسبه ساده، مانده قابل استفاده را هم تعیین نمیکند: وضعیت وجوه، پرداختهای دیگر، زمان تسویه و دریافتهای احتمالی باید جداگانه بررسی شوند. برای شناخت این تفاوتها، راهنمای مدیریت نقدینگی سازمان را مطالعه کنید.
۵. مغایرتها و اقدامات بعدی را ثبت کنید
برای هر اختلاف بین صورتحساب بانک، وضعیت پرداخت و ثبت حسابداری، شرکت مربوط، شناسه تراکنش، مبلغ، مسئول پیگیری و وضعیت رسیدگی را مشخص کنید. گزارش تجمیعی زمانی مفید است که تیم بتواند از یک عدد به حساب، تراکنش و اقدام بعدی برسد.
همچنین سابقه تغییر دسترسی، ثبت درخواست و مراحل تأیید را نگه دارید. این اطلاعات به بررسی خطا و روشنشدن مسئولیتها کمک میکند.
چکلیست روزانه مدیر مالی گروه
- آیا اطلاعات حسابهای شرکتهای مورد نظر دریافت شده و زمان بهروزرسانی مشخص است؟
- آیا حساب بدون شرکت مشخص یا اطلاعات ناقص در گزارش وجود دارد؟
- کدام شرکت برای پرداختهای امروز نیاز به بررسی نقدینگی دارد؟
- کدام پرداخت در انتظار بررسی، تأیید، امضا یا پاسخ بانک است؟
- آیا درخواست تکراری یا مغایرت حلنشدهای وجود دارد؟
- آیا دسترسی افراد جابهجاشده یا خارجشده بازبینی شده است؟
آدانیوم چگونه به مدیریت حسابهای چند شرکت کمک میکند؟
آدانیوم پلتفرمی برای مدیریت عملیات بانکی سازمانها و حسابهای چندبانکی است. برای ارزیابی آن در یک هلدینگ، سناریوی واقعی خود را مشخص کنید: چند شرکت دارید، حسابها در کدام بانکها هستند و چه کسانی باید اطلاعات را ببینند یا پرداختها را بررسی و امضا کنند؟
در جلسه دمو، پوشش بانکها و حسابهای مورد نیاز، تفکیک اطلاعات شرکتها، دسترسی کاربران، مراحل پرداخت و زمان بهروزرسانی دادهها را بررسی کنید. امکانات قابل استفاده به خدمات بانکی، دسترسیهای سازمان و نحوه پیادهسازی بستگی دارد.
برای بررسی تناسب راهکار با ساختار گروه خود، درخواست دموی آدانیوم را ثبت کنید.
سؤالات متداول مدیریت حسابهای بانکی هلدینگ
آیا دیدن همه حسابها در یک پنل کافی است؟
خیر. علاوه بر نمایش مانده، باید شرکت صاحب حساب، زمان دریافت داده، سطح دسترسی کاربر و وضعیت عملیات مشخص باشد تا گزارش به تصمیم یا اقدام درست منتهی شود.
آیا مجموع مانده شرکتها همان نقدینگی قابل استفاده گروه است؟
لزوماً خیر. وضعیت وجوه، تعهدات، زمان تسویه و اختیار استفاده از منابع هر شرکت باید بررسی شود. مانده تجمیعی، نقطه شروع تحلیل است.
برای شروع مدیریت متمرکز چه اطلاعاتی لازم است؟
فهرست شرکتها و حسابها، مسئول هر حساب، کاربران و اختیارات آنها، روش دریافت اطلاعات بانکی و مسیر ثبت تا نتیجه نهایی پرداخت را آماده کنید.
جمعبندی
مدیریت حسابهای بانکی هلدینگ با شناخت دقیق شرکتها و حسابها شروع میشود. فهرست معتبر حسابها، دسترسی متناسب با مسئولیت، کنترل حساب مبدأ و گزارش به تفکیک شرکت، پایههای یک فرایند قابل پیگیری هستند. ابزار متمرکز زمانی ارزش بیشتری ایجاد میکند که این قواعد در کنار اتصال بانکی و گزارشگیری اجرا شوند.
