

مانده حساب در نرمافزار حسابداری با مانده اعلامشده بانک یکسان نیست. یک پرداخت در دفاتر ثبت شده، اما هنوز در گردش حساب دیده نمیشود؛ یا بانک کارمزدی برداشت کرده که ثبت حسابداری آن انجام نشده است. برای تیم مالی، مسئله فقط پیدا کردن عدد اختلاف نیست؛ باید مشخص شود اختلاف از کجا آمده، چه کسی آن را پیگیری میکند و برای رفع آن چه مدرکی لازم است.
مغایرتگیری بانکی فرآیند مقایسه گردش و مانده حساب بانکی با ثبتهای متناظر در حسابداری، شناسایی اختلافها و مستندسازی علت و نحوه رسیدگی به آنهاست. در شرکتهایی که چند حساب در چند بانک دارند، این فرآیند کمک میکند تیم مالی به اعداد قابل اتکاتری برای گزارشگیری و تصمیمگیری دسترسی داشته باشد.
مغایرتگیری بانکی چه تفاوتی با مشاهده مانده حساب دارد؟
مشاهده مانده حساب نشان میدهد بانک در یک زمان مشخص چه مبلغی را برای حساب گزارش کرده است. مغایرتگیری یک قدم جلوتر میرود: آیا دریافتها و پرداختهای ثبتشده در حسابداری با اطلاعات بانک سازگارند؟ اگر اختلافی وجود دارد، ناشی از زمان ثبت است یا خطایی که باید اصلاح شود؟
برابر بودن ماندهها بهتنهایی کافی نیست. دو اشتباه هماندازه و خلاف جهت ممکن است یکدیگر را خنثی کنند؛ در نتیجه مانده نهایی درست به نظر برسد، اما جزئیات تراکنشها نادرست باشد. به همین دلیل، کنترل مانده باید همراه با تطبیق ردیفهای گردش حساب انجام شود.
برای شناخت مرحله جمعآوری و نمایش اطلاعات چند بانک، مقاله تجمیع حساب و اتصال چندبانکی را بخوانید. تجمیع، دادهها را در کنار هم قرار میدهد؛ مغایرتگیری به بررسی سازگاری آنها با ثبتهای مالی میپردازد.
چرا مغایرتگیری در شرکتهای چندبانکی اهمیت دارد؟
وقتی یک شرکت چند حساب بانکی دارد، اطلاعات بین صورتحسابها، اسناد حسابداری، رسیدهای پرداخت و گزارشهای واحدهای مختلف پراکنده میشود. اگر رسیدگی به اختلافها عقب بیفتد، پیدا کردن سند یک تراکنش قدیمی یا تشخیص یک پرداخت تکراری دشوارتر خواهد شد.
در ساختارهای چندشرکتی، یک موضوع دیگر هم اضافه میشود: مالکیت حساب. حسابهای شرکتهای زیرمجموعه باید جداگانه تطبیق داده شوند و اطلاعات یک شرکت با شرکت دیگر مخلوط نشود. گزارش تجمیعی گروه، جای رسیدگی مستقل به هر حساب را نمیگیرد. این تفکیک را در مقاله مدیریت حسابهای بانکی هلدینگ بیشتر توضیح دادهایم.
خروجی مناسب مغایرتگیری، علاوه بر ماندههای قابل مقایسه، فهرستی از موارد باز است: اختلاف چه مبلغی دارد، مربوط به کدام حساب است، چه زمانی ایجاد شده و مسئول پیگیری آن کیست؟
علتهای رایج اختلاف بین بانک و حسابداری
اختلاف در زمان ثبت
ممکن است یک دریافت یا پرداخت در حسابداری ثبت شده باشد، اما تا تاریخ صورتحساب هنوز در بانک منعکس نشده باشد. برای مثال، چکی در دفاتر ثبت شده ولی هنوز وصول نشده است. این وضعیت با ثبت اشتباه تفاوت دارد و باید با سند و تاریخ مشخص در فهرست اقلام باز نگهداری شود.
برداشتها و واریزهای ثبتنشده در حسابداری
کارمزد بانکی، برداشت مستقیم یا واریزی که اطلاعات آن دیر به واحد مالی رسیده، ممکن است در بانک ثبت شده باشد ولی هنوز در دفاتر دیده نشود. قبل از ثبت حسابداری، ماهیت تراکنش و مدارک آن باید مشخص شود.
ثبت تکراری، مبلغ نادرست یا انتخاب حساب اشتباه
ورود دوباره یک فایل، اشتباه در مبلغ، جابهجایی ریال و تومان یا ثبت تراکنش در حساب بانکی اشتباه، از مواردی هستند که باید بررسی شوند. مبلغ مشابه نیز بهتنهایی برای تطبیق کافی نیست؛ دو پرداخت مستقل ممکن است دقیقاً یک مبلغ داشته باشند.
انتقال وجه بین حسابهای شرکت
در انتقال داخلی، خروج وجه از حساب مبدأ و ورود آن به حساب مقصد باید با هم بررسی شوند. این دو ردیف، دو رویداد مستقل درآمد و هزینه نیستند. اختلاف تاریخ ثبت در دو حساب یا نبود یکی از ردیفها باید پیگیری شود.
برگشت یا ناموفق بودن پرداخت
ثبت دستور پرداخت لزوماً به معنی تکمیل انتقال وجه نیست. وضعیت نهایی، رسید بانک و تراکنش برگشتی باید بررسی شوند تا ثبتهای مالی بر مبنای نتیجه واقعی انجام شوند. وجود گردش تأیید پرداخت نیز کنترل پیش از اجراست و جای کنترل نتیجه پرداخت را نمیگیرد.
مراحل مغایرتگیری بانکی
۱. حساب و بازه زمانی را مشخص کنید
نام شرکت، بانک، شماره حساب یا شبا و تاریخ شروع و پایان بررسی را تعیین کنید. ماندههای ابتدا و پایان دوره در دو گزارش باید مربوط به همان حساب و همان تاریخ باشند. اگر یکی از گزارشها بهروزتر باشد، بخشی از اختلاف ممکن است فقط از تفاوت بازه ناشی شود.
۲. اطلاعات بانک و حسابداری را کامل دریافت کنید
گردش حساب بانک، گزارش حساب متناظر در حسابداری و فهرست اقلام باز دوره قبل را کنار هم قرار دهید. نسخه اصلی فایلها را نگه دارید تا منبع هر عدد قابل مراجعه باشد. واحد پول و ترتیب تاریخها را پیش از تطبیق کنترل کنید.
۳. ردیفها را بر اساس چند نشانه تطبیق دهید
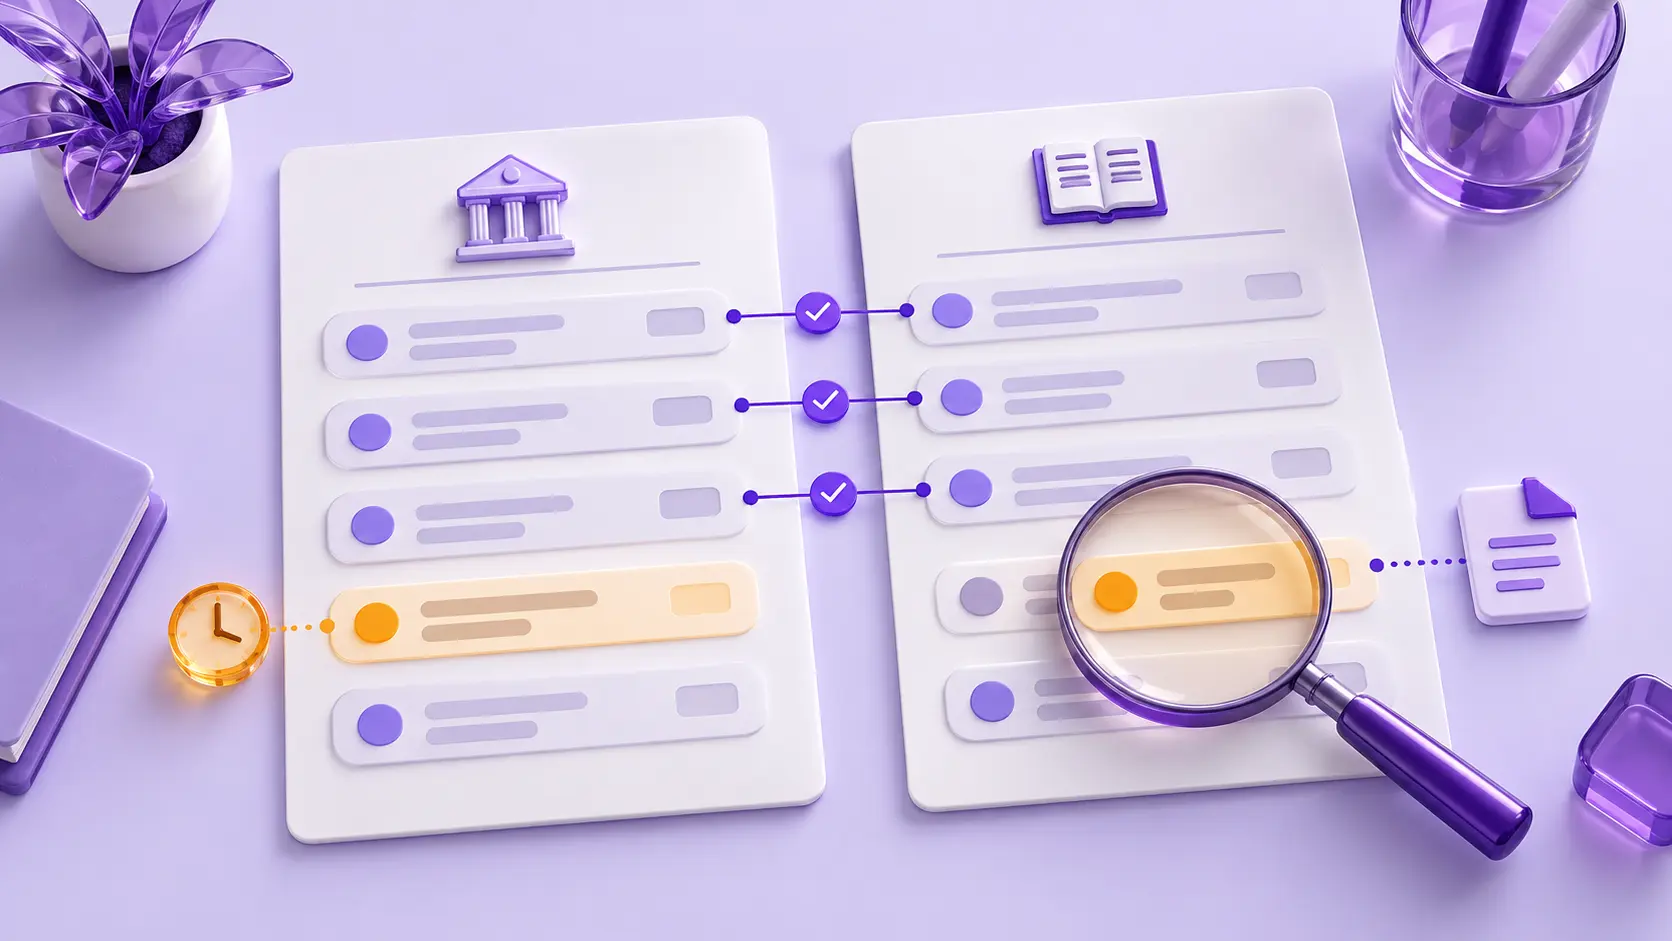
مبلغ، نوع دریافت یا پرداخت، تاریخ، شناسه پیگیری و شرح تراکنش را با هم بررسی کنید. در مواردی که یک پرداخت بانکی چند سند را پوشش میدهد، یا یک سند طی چند پرداخت تسویه شده، رابطه بین ردیفها باید روشن و مستند باشد.
۴. موارد تطبیقنیافته را دستهبندی کنید
اقلام را به اختلاف زمانی، ثبتنشده، ثبت اشتباه، برگشتی و موارد نیازمند بررسی تقسیم کنید. برای هر مورد، مبلغ، تاریخ، حساب، مدرک، مسئول پیگیری و وضعیت رسیدگی را بنویسید. همه اختلافها نباید با یک عنوان کلی مانند «سایر مغایرتها» باقی بمانند.
۵. اصلاحات لازم را با مدرک انجام دهید
اگر خطا مربوط به دفاتر است، ثبت اصلاحی باید بر اساس مدارک و رویه تأیید شرکت انجام شود. اگر احتمال خطای بانک وجود دارد، موضوع را از بانک پیگیری کنید. هدف، برابر کردن مصنوعی دو عدد نیست؛ هر اصلاح باید علت قابل توضیح داشته باشد.
۶. ماندههای تعدیلشده و اقلام باز را بازبینی کنید
پس از توضیح اختلافهای زمانی و انجام اصلاحات ضروری، ماندههای تعدیلشده را مقایسه کنید. مواردی که هنوز تعیین تکلیف نشدهاند باید با مسئول و موعد پیگیری در گزارش باقی بمانند. در صورت امکان، فردی غیر از تهیهکننده، نتیجه را بازبینی کند.
مثال عددی مغایرتگیری بانکی
فرض کنید در پایان ماه، مانده صورتحساب بانک ۲۰۰ میلیون تومان و مانده حساب بانک در دفاتر شرکت ۲۱۲ میلیون تومان است. بررسی اسناد سه اختلاف را نشان میدهد:
- دریافت ۱۵ میلیون تومانی در دفاتر ثبت شده، اما با مدارک موجود مشخص است که تا تاریخ صورتحساب در گردش بانک منعکس نشده است.
- چک ۵ میلیون تومانی در دفاتر از حساب بانک کسر شده، اما تا همان تاریخ وصول نشده است.
- بانک ۲ میلیون تومان کارمزد برداشت کرده که هنوز در حسابداری ثبت نشده است.
| مبنای بررسی | مانده اولیه | تعدیل لازم | مانده تعدیلشده |
|---|---|---|---|
| صورتحساب بانک | ۲۰۰ میلیون تومان | افزودن دریافت ۱۵ میلیونی و کسر چک وصولنشده ۵ میلیونی | ۲۱۰ میلیون تومان |
| حساب بانک در دفاتر | ۲۱۲ میلیون تومان | کسر کارمزد ثبتنشده ۲ میلیونی | ۲۱۰ میلیون تومان |
در این مثال آموزشی، دو مانده تعدیلشده برابر میشوند. کارمزد، پس از بررسی و تأیید، به ثبت حسابداری نیاز دارد. دریافت در راه و چک وصولنشده نیز بهعنوان اقلام باز پیگیری میشوند تا انعکاس آنها در بانک تأیید شود؛ برای این دو مورد نباید صرفاً به دلیل اختلاف زمانی، ثبت اولیه را دوباره انجام داد.
چکلیست مغایرتگیری پایان ماه
پیش از نهایی کردن گزارش، این موارد را کنترل کنید:
- همه حسابهای فعال شرکت در فهرست بررسی قرار گرفتهاند.
- گزارش بانک و دفاتر، بازه زمانی و واحد پول یکسان دارند.
- اقلام باز دوره قبل دوباره بررسی شدهاند.
- کارمزدها، برگشتیها و انتقالهای داخلی تعیین تکلیف شدهاند.
- برای هر اختلاف، مدرک و مسئول پیگیری مشخص است.
- ثبتهای اصلاحی تأیید و قابل ردیابی هستند.
- موارد حلنشده با تاریخ ایجاد و موعد پیگیری به دوره بعد منتقل شدهاند.
- گزارش نهایی بازبینی شده و فایلهای مبنا نگهداری میشوند.
چه ابزارهایی به مغایرتگیری کمک میکنند؟
برای تعداد کم تراکنشها، یک فایل اکسل منظم میتواند شروع مناسبی باشد؛ به شرط آنکه نسخه فایل، فرمولها، دسترسیها و مدارک بهدرستی کنترل شوند. با افزایش حسابها و حجم گردش، دریافت منظم دادههای بانک و استفاده از ابزارهای تطبیق میتواند بخشی از کار دستی را کاهش دهد. موارد مبهم همچنان به بررسی تیم مالی نیاز دارند.
هنگام انتخاب ابزار، امکان تفکیک حسابها و شرکتها، دسترسی به شناسه تراکنش، نگهداری اقلام باز و ردیابی تغییرات را بررسی کنید. نمایش همه حسابها در یک صفحه، بهتنهایی به معنی انجام مغایرتگیری خودکار نیست.
برای ارزیابی مشکلات ناشی از پراکندگی حسابها، مقاله چالشهای مدیریت چندبانکی سازمانی را بخوانید. همچنین، کنترل و تطبیق دادههای بانکی میتواند یکی از ورودیهای گزارشهای دقیقتر مدیریت جریان نقدی باشد.
پرسشهای متداول درباره مغایرتگیری بانکی
آیا مغایرت بانکی همیشه نشانه اشتباه است؟
خیر. بخشی از اختلافها از تفاوت زمان ثبت در بانک و حسابداری ناشی میشود. با این حال، علت هر اختلاف باید با مدرک مشخص شود؛ نباید همه موارد را بدون بررسی، اختلاف زمانی فرض کرد.
مغایرتگیری بانکی هر چند وقت یکبار انجام شود؟
فاصله مناسب به حجم تراکنشها و نیاز کنترل مالی شرکت بستگی دارد. حسابهای پرتراکنش ممکن است به بررسی روزانه یا هفتگی نیاز داشته باشند؛ در پایان دوره گزارشگیری نیز ماندهها و اقلام باز باید بازبینی شوند. یک برنامه ثابت، همراه با پیگیری موارد قدیمی، از انباشته شدن اختلافها جلوگیری میکند.
برای مغایرتگیری چه مدارکی لازم است؟
گردش و مانده حساب بانک، گزارش حساب متناظر در حسابداری، اسناد دریافت و پرداخت، رسیدها و شناسههای پیگیری و فهرست اقلام باز دوره قبل، اطلاعات اصلی هستند. برای بعضی اختلافها، مدرک تکمیلی از بانک یا واحد مربوط نیز لازم میشود.
آیا برابر بودن مانده بانک و دفاتر کافی است؟
خیر. ممکن است اشتباههای هماندازه یکدیگر را خنثی کنند. برای کنترل کاملتر، علاوه بر مانده نهایی، ردیفهای گردش و اقلام باز را نیز بررسی کنید.
در هلدینگ، حسابها را تجمیعی مغایرتگیری کنیم یا جداگانه؟
تطبیق باید برای هر حساب و شرکت صاحب حساب انجام شود. سپس میتوان نتایج و موارد باز را در سطح گروه گزارش کرد. تجمیع گزارشها نباید باعث حذف مرز حسابها و شرکتها شود.
آیا اکسل برای مغایرتگیری بانکی کافی است؟
برای حجم محدود و فرآیند ساده میتواند مناسب باشد. وقتی تعداد حسابها، کاربران یا تراکنشها افزایش مییابد، کنترل نسخهها و پیگیری اختلافها سختتر میشود. انتخاب ابزار باید بر اساس حجم کار، نیاز دسترسی و امکان ردیابی بررسیها انجام شود.
جمعبندی
مغایرتگیری بانکی زمانی مفید است که از یک مقایسه عددی به فرآیندی قابل پیگیری تبدیل شود: دادههای کامل، تطبیق مستند، مسئول مشخص و رسیدگی به اقلام باز. در شرکتهای چندبانکی، این فرآیند باید برای هر حساب اجرا شود و نتیجه آن در گزارشهای مالی سازمان قابل مشاهده باشد.
اگر به دنبال شناخت راهکارهای مدیریت متمرکز حسابهای بانکی شرکت خود هستید، از صفحه ارتباط با آدانیوم برای مطرح کردن نیازهای سازمان و درخواست معرفی راهکار استفاده کنید.
